
 By Yuri
Що таке криптовалюта — це цифрова або віртуальна валюта, яка використовує криптографію для забезпечення безпеки транзакцій та існує виключно в електронному вигляді у децентралізованих мережах. На відміну від звичайних фіатних грошей, таких як гривня чи долар, які емітуються центральними банками та контролюються державою, криптовалюта працює на основі технології блокчейн. Блокчейн є розподіленим цифровим реєстром, копії якого зберігаються на тисячах комп’ютерів по всьому світу одночасно. Першою та найвідомішою цифровою валютою став біткоїн, заведений у 2009 році анонімним розробником Сатоші Накамото. Транзакції у таких мережах здійснюються напряму між користувачами без посередників у вигляді комерційних банків чи платіжних систем.
Базові принципи роботи блокчейну та емісії монет
Технологія блокчейн є фундаментом, на якому тримається вся індустрія цифрових активів та здійснюється облік кожної одиниці. Інформація про всі транзакції об’єднується в блоки, які математично зв’язуються між собою у хронологічний ланцюжок за допомогою криптографічних алгоритмів. Змінити або підробити дані в одному окремому блоці неможливо, оскільки для цього знадобиться одночасно контролювати більше половини всіх комп’ютерів мережі. Емісія нових монет зазвичай чітко закладена в програмний код ще на етапі створення і не може бути довільно збільшена за бажанням чиновників.
Для захисту мережі та підтвердження переказів використовуються різні консенсусні механізми, найпопулярнішими з яких є Proof-of-Work та Proof-of-Stake. Proof-of-Work вимагає від майнерів вирішення складних обчислювальних завдань за допомогою потужного обладнання, що споживає велику кількість електроенергії. Proof-of-Stake спирається на валідаторів, які блокують власні монети у системі для перевірки транзакцій та отримання пасивного доходу у вигляді комісійних винагород. Завдяки відсутності єдиного центру управління система є стійкою до цензури, а користувачі повністю контролюють свої кошти через персональні криптогаманці.
- Децентралізація виключає можливість блокування рахунків чи скасування переказів державними органами.
- Прозорість мережі дозволяє будь-якій людині переглянути історію переміщення будь-якої монети через публічні експлорери блокчейну.
- Псевдонімність транзакцій гарантує, що замість реальних паспортних даних у реєстрі фіксуються лише унікальні адреси криптогаманців.
- Глобальна доступність дає змогу здійснювати миттєві міжнародні перекази коштів з мінімальними комісіями у будь-яку точку світу.
Швидкість обробки платежів та рівень комісійних зборів безпосередньо залежать від завантаженості конкретної блокчейн-мережі та обраного типу криптовалюти. Наприклад, переказ коштів у мережі біткоїн може займати від десяти хвилин до кількох годин і коштувати кілька доларів у періоди пікового навантаження. Водночас новіші блокчейни другого рівня та альтернативні мережі здатні обробляти тисячі операцій за секунду за частрки цента. Це робить цифрові активи дедалі привабливішими не лише для спекулятивних інвестицій, а й для повсякденних розрахунків у глобальній електронній комерції.
Ключові фінансові ризики інвестування в цифрові активи
Ринок криптовалют вирізняється надзвичайно високою волатильністю, через яку вартість навіть найбільших монет може стрімко змінюватися на десятки відсотків протягом кількох днів. Подібні цінові коливання зумовлені спекулятивним характером ринку, відсутністю фундаментальної вартості та значним впливом новинного фону чи заяв відомих підприємців. Інвестори, які купують цифрові активи без глибокого розуміння ринкових циклів, часто зазнають колосальних збитків під час різких корекцій та паніки на біржах. На відміну від акцій стабільних компаній, криптовалюта не генерує дивідендів чи грошових потоків, а її ціна тримається виключно на готовності інших учасників купувати її дорожче.
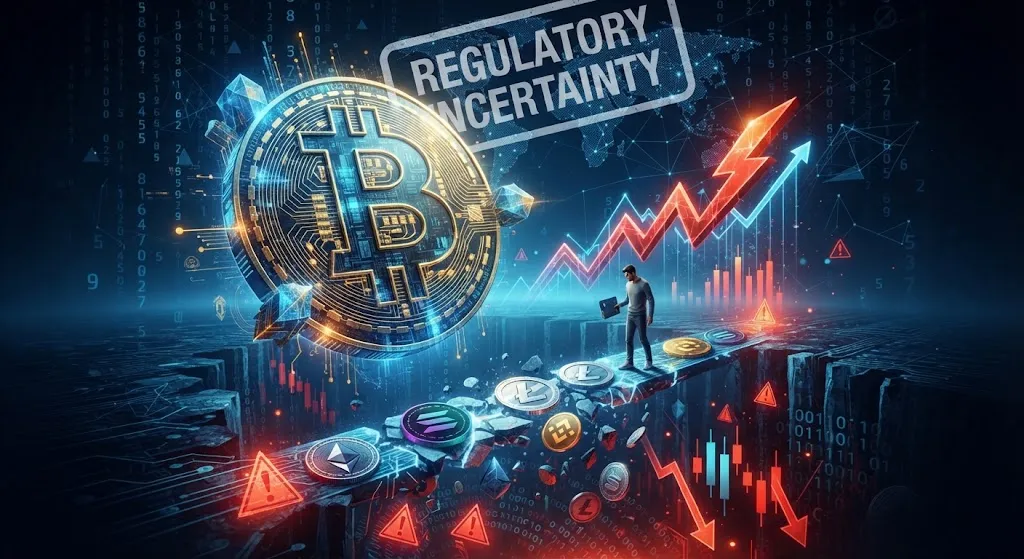
Регуляторна невизначеність створює додаткові серйозні загрози для капіталу інвесторів через постійні спроби урядів різних країн посилити контроль або заборонити операції. У багатьох юрисдикціях діяльність криптобірж взагалі не підпадає під захист державних систем страхування вкладів, що загрожує повною втратою коштів у разі банкрутства платформи. Яскравим прикладом є гучний крах криптобіржі FTX у 2022 році, коли мільйони користувачів втратили свої заощадження через шахрайство та нецільове використання коштів керівництвом. Відсутність єдиних міжнародних стандартів регулювання залишає інвесторів сам на сам із ризиками маніпуляцій та внутрішнього інсайдерського трейдингу на нерегульованих майданчиках.
| Ризиковий фактор | Характеристика прояву | Потенційний наслідок для інвестора |
|---|---|---|
| Волатильність ринку | Різкі стрибки та обвали цін під впливом емоцій | Втрата значної частини капіталу за короткий проміжок часу |
| Технічні вразливості | Злами смарт-контрактів, хакерські атаки на біржі | Повна або часткова втрата цифрових активів без можливості повернення |
| Шахрайство та скам | Створення фальшивих проєктів і фінансових пірамід | Усвідомлена крадіжка грошей організаторами псевдотокенів |
| Помилки користувача | Втрата секретних ключів, seed-фрази чи переказ на не ту адресу | Назавжди заблокований доступ до власних криптовалютних заощаджень |
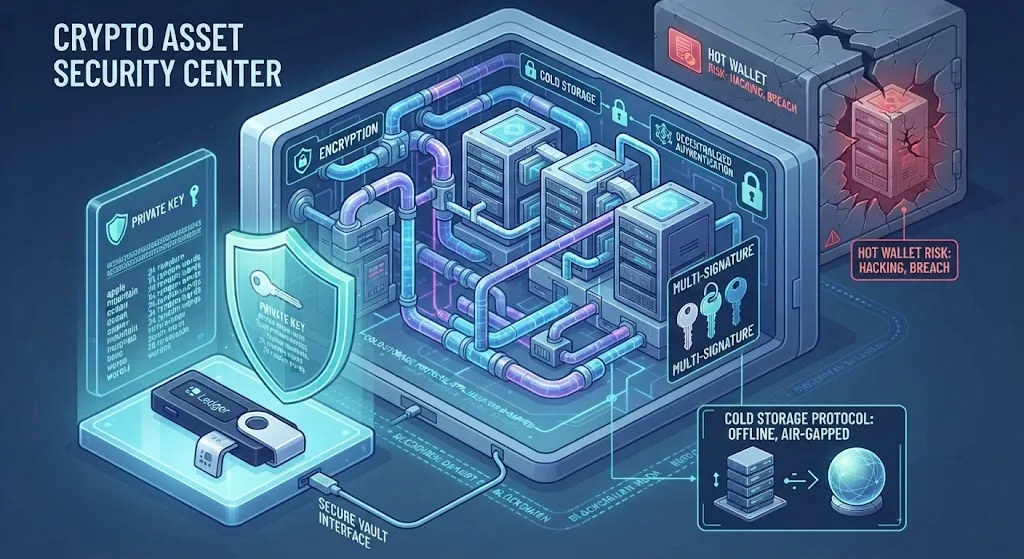
Технічні та операційні ризики самостійного зберігання криптовалют вимагають від користувача бездоганного володіння базовими навичками цифрової безпеки. У світі блокчейну діє жорстоке правило незворотності транзакцій, через що помилка в один символ при введенні адреси означає безповоротну втрату коштів. На відміну від традиційного банку, де можна звернутися до служби підтримки для блокування картки чи скасування шахрайського платежу, в децентралізованих мережах немає адміністратора. Збереження доступу до активів повністю залежить від надійності збереження секретної seed-фрази, втрата якої унеможливлює відновлення доступу до криптогаманця.
Технологічні загрози та безпека зберігання криптоактивів
Кіберзлочинність в індустрії цифрових активів постійно еволюціонує, адаптуючись до нових методів захисту та вигадуючи витончені схеми викрадення чужих заощаджень. Шахраї активно використовують фішингові сайти, які зовні повністю копіюють інтерфейси відомих бірж чи гаманців задля викрадення персональних даних та паролів доступу. Також поширеними є шкідливі розширення для браузерів і фальшиві мобільні додатки в офіційних магазинах, створені спеціально для перехоплення транзакцій. Навіть досвідчені користувачі інколи стають жертвами соціальної інженерії, коли зловмисники під виглядом служби підтримки виманюють конфіденційну інформацію.
Для мінімізації ризиків втрати цифрових активів через зломи бірж чи кібератаки фахівці рекомендують використовувати апаратні гаманці холодного зберігання. Апаратний гаманця є окремим фізичним пристроєм, який ізолює приватні ключі від підключеного до інтернету комп’ютера та підтверджує кожну транзакцію натисканням механічної кнопки. Зберігання великих сум на балансах централізованих бірж є вкрай небезпечним через ризик їхнього банкрутства або хакерського зламу з боку зловмисників. Інвестиції у цифрові активи вимагають холодного розрахунку, диверсифікації портфеля та постійного підвищення рівня власної грамотності у сфері інформаційної безпеки.