
 By Yuri
В умовах сучасного українського бізнес-середовища грань між підприємницькою діяльністю фізичних осіб-підприємців та найманою працею перебуває під пильним контролем Державної податкової служби. Перевіряючі органи регулярно аналізують договори цивільно-правового характеру на предмет наявності ознак повноцінних трудових відносин заради уникнення мінімізації податкових зобов’язань. Неправильне оформлення таких взаємозв’язків несе за собою величезні фінансові ризики, адже перекваліфікація відносин тягне за собою накладення штрафних санкцій як на замовника, так і на виконавця. Саме тому чітке розуміння законодавчих рамок дозволяє підприємцям законно оптимізувати власні витрати та мінімізувати ризики позапланових перевірок.
Особливості оподаткування та вибору групи для ФОП
Фізичні особи-підприємці в Україні зобов’язані під час реєстрації чітко обрати систему оподаткування, яка визначатиме розмір їхніх щомісячних та квартальних платежів до державного бюджету. Найпопулярнішою серед представників сфери послуг та ІТ залишається третя група єдиного податку, що передбачає сплату 5 відсотків від загального обсягу отриманого доходу за умови відсутності найманих працівників. Водночас перша та друга групи орієнтовані переважно на роздрібну торгівлю на ринках та надання побутових послуг населенню з фіксованими ставками податку незалежно від фактичного заробітку. Окрім єдиного податку, кожен суб’єкт господарювання зобов’язаний щомісяця сплачувати мінімальний страховий внесок з єдиного соціального внеску, який становить 22 відсотки від мінімальної заробітної плати.
- Для першої групи ліміт річного доходу становить 167 розмірів мінімальних заробітних плат, встановлених на початок року.
- Для другої групи максимальний обсяг річного доходу обмежений позначкою у 834 мінімальні заробітні плати.
- Третя група дозволяє отримувати дохід до 1167 розмірів мінімальних заробітних плат упродовж одного календарного року.
- У разі перевищення встановлених лімітів підприємець автоматично переводиться на загальну систему оподаткування з першого числа наступного місяця.
Недотримання термінів подання звітності або несвоєчасна сплата нарахованих податків тягне за собою нарахування пені та адміністративних штрафів згідно з чинним Податковим кодексом України.
Ризики підміни трудових відносин цивільно-правовими
Маскування трудових взаємозв’язків під виглядом співпраці з фізичними особами-підприємцями є однією з найпоширеніших схем оптимізації витрат на оплату праці в українському бізнесі. Державна праці під час інспекційних відвідувань звертає першочергову увагу на регулярність виплат, підпорядкування внутрішньому трудо розпорядку та надання робочого місця виконавцю. Якщо компанія залучає ФОП на постійній основі для виконання функцій, які за своєю суттю є штатними обов’язками, інспектори можуть визнати такі договори незаконними. Наслідком подібних порушень стають чималі штрафи за фактичне допущений до роботи працівника без укладення офіційного трудового договору.
Під час судових розглядів щодо перекваліфікації цивільно-правових договорів на трудові Феміда завжди керується не назвою документа, а фактичним змістом та характером виконуваних робіт. Наприклад, якщо підрядник щодня приходить в офіс о дев’ятій ранку, підпорядковується наказу директора та отримує фіксовану суму кожні два тижні, це кваліфікується як трудові відносини. Замовнику доводиться сплачувати не лише пропущені податки на доходи фізичних осіб та військовий збір, а й штрафні санкції у десятикратному розмірі мінімальної заробітної плати за кожного виявленого неоформленого працівника.
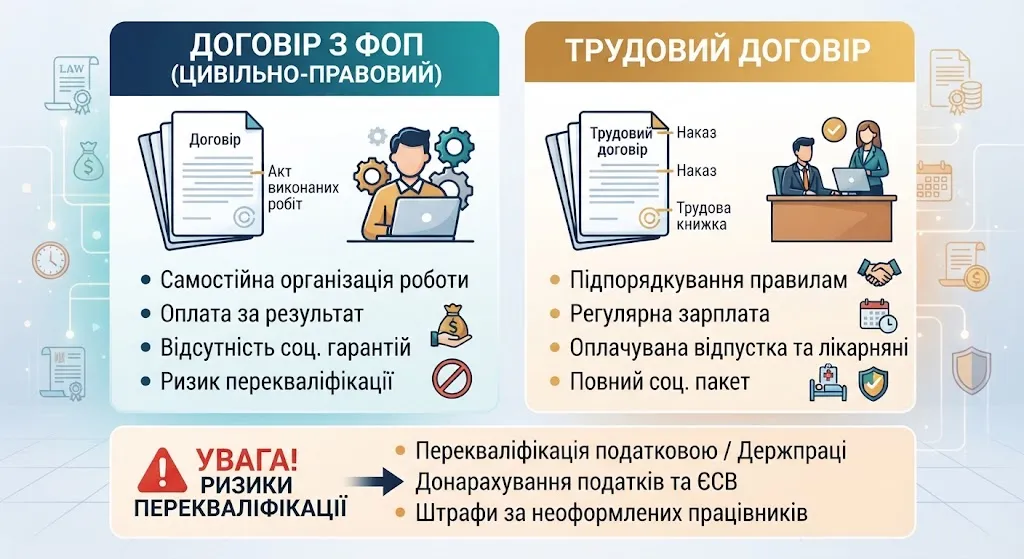
| Показник | Трудовий договір | Договір з ФОП (ЦПХ) |
| Регулювання | Кодекс законів про працю України | Цивільний кодекс України |
| Оплата праці | Не рідше двох разів на місяць | Згідно з актами виконаних робіт |
| Соціальні гарантії | Оплачувані відпустки та лікарняні | Відсутні законодавчі гарантії |
| Підпорядкування | Внутрішній трудовий розпорядок | Самостійна організація процесу |
Таблиця чітко демонструє базові юридичні відмінності, ігнорування яких створює критичні фіскальні ризики для обох сторін комерційного процесу. Підприємцям важливо пам’ятати, що податківці аналізують первинну документацію підприємства на предмет наявності ознак системності та залежності виконавця від роботодавця.
Відповідальність та штрафні санкції за порушення законодавства
Державні контролюючі органи володіють широким спектром інструментів для виявлення та покарання суб’єктів господарювання, які порушують правила оформлення персоналу та сплати податків. Штрафні санкції залучаються на підставі акта перевірки, де фіксуються конкретні факти порушення норм податкового та трудового законодавства України. Розміри штрафів безпосередньо залежать від характеру правопорушення та можуть становити від кількох мінімальних заробітних плат до значних сум, що здатні повністю паралізувати діяльність невеликого бізнесу. Саме тому своєчасне усунення виявлених неточностей у договорах та кадрової документації є запоною безпечного функціонування підприємства.