
 By Yuri
В условиях современной украинской бизнес-среды грань между предпринимательской деятельностью физических лиц-предпринимателей и наемным трудом находится под пристальным контролем Государственной налоговой службы. Проверяющие органы регулярно анализируют договоры гражданско-правового характера на предмет наличия признаков полноценных трудовых отношений ради избежания минимизации налоговых обязательств. Неправильное оформление таких взаимосвязей несет за собой огромные финансовые риски, ведь переквалификация отношений влечет за собой наложение штрафных санкций как на заказчика, так и на исполнителя. Именно поэтому четкое понимание законодательных рамок позволяет предпринимателям законно оптимизировать собственные расходы и минимизировать риски внеплановых проверок.
Особенности налогообложения и выбора группы для ФЛП
Физические лица-предприниматели в Украине обязаны при регистрации четко выбрать систему налогообложения, которая будет определять размер их ежемесячных и квартальных платежей в государственный бюджет. Самой популярной среди представителей сферы услуг и IT остается третья группа единого податка, предусматривающая уплату 5 процентов от общего объема полученного дохода при условии отсутствия наемных работников. В то же время первая и вторая группы ориентированы преимущественно на розничную торговлю на рынках и предоставление бытовых услуг населению с фиксированными ставками налога независимо от фактического заработка. Кроме единого податка, каждый субъект хозяйствования обязан ежемесячно уплачивать минимальный страховой взнос по единому социальному взносу, который составляет 22 процента от минимальной заработной платы.
- Для первой группы лимит годового дохода составляет 167 размеров минимальных заработных плат, установленных на начало года.
- Для второй группы максимальный объем годового дохода ограничен отметкой в 834 минимальные заработные платы.
- Третья группа позволяет получать доход до 1167 размеров минимальных заработных плат на протяжении одного календарного года.
- В случае превышения установленных лимитов предприниматель автоматически переводится на общую систему налогообложения с первого числа следующего месяца.
Несоблюдение сроков подачи отчетности или несвоевременная уплата начисленных налогов влечет за собой начисление пени и административных штрафов согласно действующему Налоговому кодексу Украины.
Риски подмены трудовых отношений гражданско-правовыми
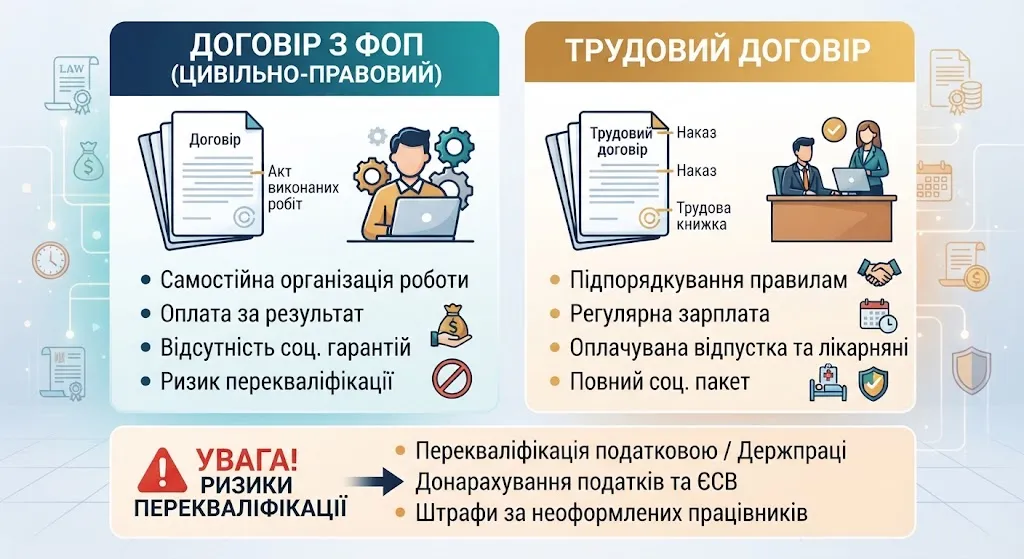
Маскировка трудовых взаимосвязей под видом сотрудничества с физическими лицами-предпринимателями является одной из самых распространенных схем оптимизации затрат на оплату труда в украинском бизнесе. Гоструда во время инспекционных посещений обращает первоочередное внимание на регулярность выплат, подчинение внутреннему трудораспорядку и предоставление рабочего места исполнителю. Если компания привлекает ФЛП на постоянной основе для выполнения функций, которые по своей сути являются штатными обязанностями, инспекторы могут признать такие договоры незаконными. Следствием подобных нарушений становятся немалые штрафы за фактический допуск к работе работника без заключения официального трудового договора.
Во время судебных разбирательств относительно переквалификации гражданско-правовых договоров на трудовые Фемида всегда руководствуется не названием документа, а фактическим содержанием и характером выполняемых работ. Например, если подрядчик ежедневно приходит в офис в девять утра, подчиняется приказу директора и получает фиксированную сумму каждые две недели, это квалифицируется как трудовые отношения. Заказчику приходится уплачивать не только пропущенные налоги на доходы физических лиц и военный сбор, но и штрафные санкции в десятикратном размере минимальной заработной платы за каждого выявленного неоформленного работника.
| Показатель | Трудовой договор | Договор с ФЛП (ГПХ) |
| Регулирование | Кодекс законов о труде Украины | Гражданский кодекс Украины |
| Оплата труда | Не реже двух раз в месяц | Согласно актам выполненных работ |
| Социальные гарантии | Оплачиваемые отпуска и больничные | Отсутствуют законодательные гарантии |
| Подчинение | Внутренний трудовой распорядок | Самостоятельная организация процесса |
Таблица четко демонстрирует базовые юридические различия, игнорирование которых создает критические фискальные риски для обеих сторон коммерческого процесса. Предпринимателям важно помнить, что налоговики анализируют первичную документацию предприятия на предмет наличия признаков системности и зависимости исполнителя от работодателя.
Ответственность и штрафные санкции за нарушение законодательства
Государственные контролирующие органы обладают широким спектром инструментов для выявления и наказания субъектов хозяйствования, которые нарушают правила оформления персонала и уплаты налогов. Штрафные санкции применяются на основании акта проверки, где фиксируются конкретные факты нарушения норм налогового и трудового законодательства Украины. Размеры штрафов напрямую зависят от характера правонарушения и могут составлять от нескольких минимальных заработных плат до значительных сумм, способных полностью парализовать деятельность небольшого бизнеса. Именно поэтому своевременное устранение выявленных неточностей в договорах и кадровой документации является залогом безопасного функционирования предприятия.