
 By Yuri
Выбирая страховую компанию для защиты собственного имущества или здоровья, украинцы часто сталкиваются с риском потерять средства из-за недобросовестности страховщика или скрытых пунктов в договорах. Согласно данным Национального банка Украины, ключевыми критериями надежности финансового учреждения являются стабильный уровень выплат, который должен составлять не менее 40-50 процентов от собранных премий, и наличие действующих лицензий. Процедура выбора требует холодного расчета, тщательного изучения рейтингов и анализа реальных отзывов клиентов, которые уже сталкивались с урегулированием убытков. В этом материале подробно рассмотрены главные критерии оценки страховщиков без лишней «воды», чтобы вы могли заключить безопасный договор.
На какие финансовые показатели и репутацию компании следует обращать внимание в первую очередь
Первым шагом к выбору надежного страховщика является проверка его уставного капитала и объема сформированных страховых резервов, которые гарантируют выполнение обязательств перед клиентами. Стоит зайти на официальный сайт регулятора НБУ и проверить наличие жалоб на задержку выплат за последние двенадцать месяцев. Также важно проанализировать период работы компании на рынке: финансовые учреждения с опытом более 10 лет обычно имеют отработанные алгоритмы действий в кризисных ситуациях. Не менее значимым фактором является международный или национальный кредитный рейтинг, который присваивается независимыми рейтинговыми агентствами.
- Наличие действующих лицензий на конкретные виды страхования имущества или медицинских услуг с открытым сроком действия.
- Соотношение суммы собранных премий к объему осуществленных страховых выплат в отчетном квартале.
- Участие компании в профильных объединениях, например, в Моторном транспортном страховом бюро Украины для автоцивилки.
- Наличие перестрахования рисков у международных компаний с высоким рейтингом надежности для масштабных объектов недвижимости.
Прозрачность структуры собственности также играет критическую роль, ведь конечные бенефициары должны быть четко известны и не находиться под санкциями. Если компания скрывает информацию о своих акционерах или часто меняет название, это служит прямым сигналом для того, чтобы избежать заключения любых долгосрочных сделок. Современный рынок предлагает десятки прозрачных вариантов, поэтому рисковать собственными сбережениями ради сомнительной экономии не стоит.
Как распознать скрытые подводные камни в договорах страхования имущества и здоровья
Внимательное чтение текста страхового договора является главным этапом, поскольку большинство конфликтов возникают из-за незнания клиентом исключений из страховых случаев. Например, в договорах имущественного страхования часто прописывают пункты, согласно которым повреждение из-за короткого замыкания электросети или прорыва старых труб не считаются страховым событием. Для медицинского страхования критически важно проверить список исключенных заболеваний, перечень клиник-партнеров и лимиты на покупку дорогих медикаментов. Любое размытое формулирование в разделе обязанностей сторон впоследствии может быть использовано страховщиком для законной отмены выплаты.
Особое внимание следует уделить франшизе — сумме убытков, которую компания не возмещает ни при каких обстоятельствах. Франшиза бывает безусловной, когда она просто вычитается из общей суммы выплаты, и условной, когда убыток до определенного лимита полностью оплачивает сам застрахованный. Более дешевые полисы обычно содержат высокую франшизу, из-за чего мелкие бытовые поломки или повреждения приходится ремонтировать за свой счет. Перед подписанием документа обязательно требуйте полные правила страхования в письменной форме, а не только рекламный буклетик с общими характеристиками продукта.
| Параметр проверки | Страхование имущества (квартира/дом) | Медицинское страхование (здоровье) |
| Обязательная франшиза | Обычно составляет от 0.5% до 2% от страховой суммы объекта | Фиксированная сумма от 200 до 500 гривен за одно обращение к врачу |
| Срок выплаты | До 14-30 рабочих дней с момента предоставления всех справок | Предоставление услуг осуществляется мгновенно через ассистанс в клиниках-партнерах |
| Перечень исключений | Военные риски, природные катаклизмы без официального объявления МЧС | Хронические болезни до начала действия полиса, стоматология (часто исключена) |
Оценивая условия договора, сравнивайте предложения минимум трех разных игроков рынка по аналогичной цене. Обращайте внимание на то, какие документы вы обязаны предоставить в случае наступления страхового случая, ведь иногда перечень справок от государственных органов является настолько забюрократизированным, что собрать их в установленные сроки физически невозможно. Профессиональные страховые агенты всегда готовы детально разъяснить каждый спорный пункт и предложить внесение индивидуальных правок.
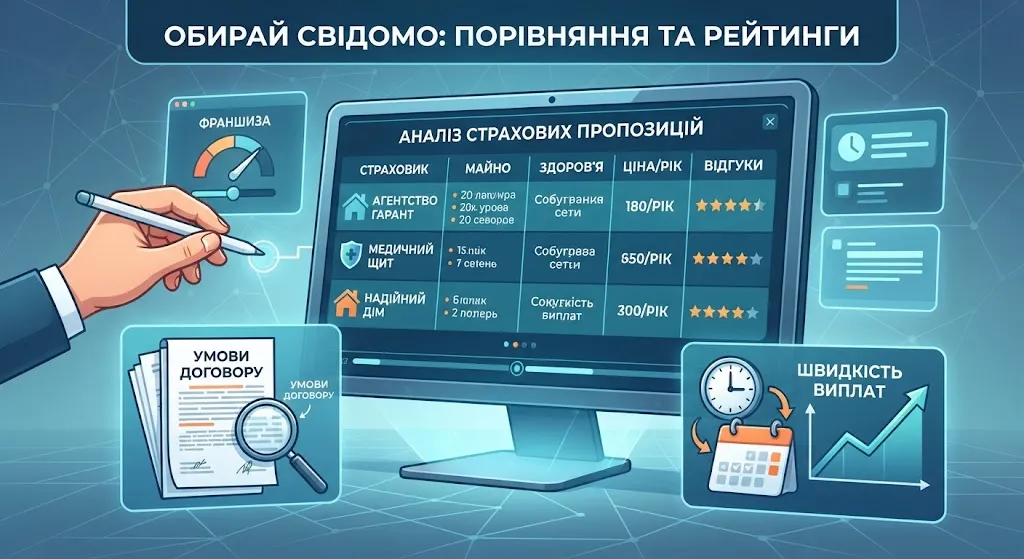
Этапы урегулирования убытков и реальная скорость выплат на практике
Скорость и качество выплат являются главным показателем эффективности выбранной компании, ведь бумажная надежность ничего не стоит, если клиент месяцами ждет компенсацию. По закону, после наступления страхового события необходимо немедленно, обычно в течение 24-48 часов, уведомить горячую линию страховщика и зафиксировать факт повреждения имущества или обращения в медицинское учреждение. Несоблюдение сроков оповещения может стать законным основанием для уменьшения размера выплаты или полного отказа в возмещении. На этапе урегулирования крайне важно самостоятельно делать фотофиксацию последствий аварии или сохранять все чеки за приобретенные лекарства.
Компании с высоким уровнем сервиса имеют цифровые кабинеты, где можно подать сканированные копии документов онлайн без необходимости ехать в центральный офис. После принятия заявления независимый эксперт или штатный андеррайтер проводит оценку убытков, формируя калькуляцию выплаты. Если сумма возмещения кажется вам заниженной, вы имеете полное право привлечь независимого оценщика для проведения альтернативной экспертизы. Надежные страховщики обычно не доводят дело до судебных разбирательств и соглашаются на обоснованные перерасчеты выплат в досудебном порядке.