
 By Yuri
Обираючи страхову компанію для захисту власного майна чи здоров’я, українці часто стикаються з ризиком втратити кошти через недобросовісність страховика або приховані пункти в договорах. Згідно з даними Національного банку України, ключовими критеріями надійності фінансової установи є стабільний рівень виплат, який має становити не менше 40-50 відсотків від зібраних премій, та наявність діючих ліцензій. Процедура вибору вимагає холодного розрахунку, ретельного вивчення рейтингів та аналізу реальних відгуків клієнтів, які вже стикалися з врегулюванням збитків. У цьому матеріалі детально розглянуто головні критерії оцінки страховиків без зайвої «води», щоб ви могли укласти безпечний договір.
На які фінансові показники та репутацію компанії слід зважати в першу чергу
Першим кроком до вибору надійного страховика є перевірка його статутного капіталу та обсягу сформованих страхових резервів, які гарантують виконання зобов’язань перед клієнтами. Варто зайти на офіційний сайт регулятора НБУ та перевірити наявність скарг на затримку виплат за останні дванадцять місяців. Також важливо проаналізувати період роботи компанії на ринку: фінансові установи з досвідом понад 10 років зазвичай мають відпрацьовані алгоритми дій у кризових ситуаціях. Не менш значущим фактором є міжнародний чи національний кредитний рейтинг, який присвоюється незалежними рейтинговими агенціями.
- Наявність чинних ліцензій на конкретні види страхування майна або медичних послуг із відкритим терміном дії.
- Співвідношення суми зібраних премій до обсягу здійснених страхових виплат у звітному кварталі.
- Участь компанії в профільних об’єднаннях, наприклад, у Моторному транспортному страховому бюро України для автоцивілки.
- Наявність перестрахування ризиків у міжнародних компаній із високим рейтингом надійності для масштабних об’єктів нерухомості.
Прозорість структури власності також відіграє критичну роль, адже кінцеві бенефіціари мають бути чітко відомі та не перебувати під санкціями. Якщо компанія приховує інформацію про своїх акціонерів або часто змінює назву, це служить прямим сигналом для того, щоб уникнути укладення будь-яких довгострокових угод. Сучасний ринок пропонує десятки прозорих варіантів, тому ризикувати власними заощадженнями заради сумнівної економії не варто.
Як розпізнати приховані підводні камені в договорах страхування майна та здоров’я
Уважне читання тексту страхового договору є головним етапом, оскільки більшість конфліктів виникають через незнання клієнтом винятків із страхових випадків. Наприклад, у договорах майнового страхування часто прописують пункти, згідно з якими пошкодження через коротке замикання електромережі або прорив старих труб не вважаються страховою подією. Для медичного страхування критично важливо перевірити список виключених захворювань, перелік клінік-партнерів та ліміти на купівлю дорогих медикаментів. Будь-яке розмиване формулювання в розділі обов’язків сторін згодом може бути використане страховиком для законної відмови у виплаті.
Особливу увагу слід приділити франшизі — сумі збитків, яку компанія не відшкодовує за жодних обставин. Франшиза буває безумовною, коли вона просто відраховується від загальної суми виплати, та умовною, коли збиток до певного ліміту повністю оплачує сам застрахований. Дешевші поліси зазвичай містять високу франшизу, через що дрібні побутові поломки чи пошкодження доводиться ремонтувати власним коштом. Перед підписанням документу обов’язково вимагайте повні правила страхування у письмовій формі, а не лише рекламний буклетик із загальними характеристиками продукту.
| Параметр перевірки | Страхування майна (квартира/будинок) | Медичне страхування (здоров’я) |
| Обов’язкова франшиза | Зазвичай становить від 0.5% до 2% від страхової суми об’єкта | Фіксована сума від 200 до 500 гривень за одне звернення до лікаря |
| Термін виплати | До 14-30 робочих днів з моменту надання всіх довідок | Надання послуг здійснюється миттєво через асистанс у клініках-партнерах |
| Перелік виключень | Військові ризики, природні катаклізми без офіційного оголошення МНС | Хронічні хвороби до початку дії полісу, стоматологія (часто виключена) |
Оцінюючи умови договору, порівнюйте пропозиції мінімум трьох різних гравців ринку за аналогічною ціною. Звертайте увагу на те, які документи ви зобов’язані надати у разі настання страхового випадку, адже іноді перелік довідок від державних органів є настільки забюрократизованим, що зібрати їх у встановлені терміни фізично неможливо. Професійні страхові агенти завжди готові детально роз’яснити кожен спірний пункт і запропонувати внесення індивідуальних правок.
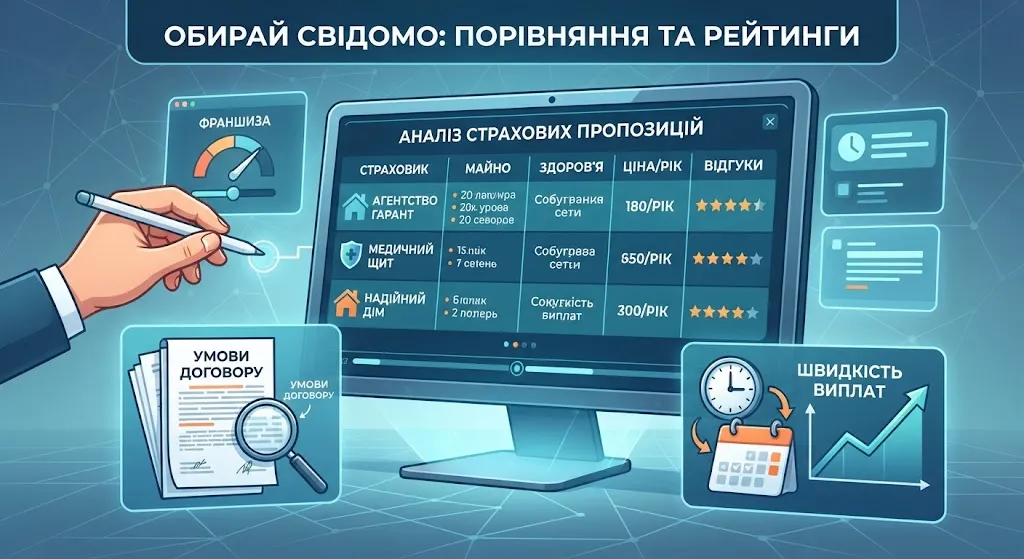
Етапи врегулювання збитків та реальна швидкість виплат на практиці
Швидкість та якість виплат є головним показником ефективності обраної компанії, адже паперова надійність нічого не важить, якщо клієнт місяцями чекає на компенсацію. За законом, після настання страхової події необхідно негайно, зазвичай протягом 24-48 годин, повідомити гарячу лінію страховика та зафіксувати факт пошкодження майна чи звернення до медичного закладу. Недотримання термінів сповіщення може стати законною підставою для зменшення розміру виплати або повної відмови у відшкодуванні. На етапі врегулювання вкрай важливо самостійно робити фотофіксацію наслідків аварії чи зберігати всі чеки за придбані ліки.
Компанії з високим рівнем сервісу мають цифрові кабінети, де можна подати скану копії документів онлайн без потреби їхати до центрального офісу. Після прийняття заяви незалежний експерт або штатний андеррайтер проводить оцінку збитків, формуючи калькуляцію виплати. Якщо сума відшкодування здається вам заниженою, ви маєте повне право залучити незалежного оцінювача для проведення альтернативної експертизи. Надійні страховики зазвичай не доводять справу до судових розглядів і погоджуються на обґрунтовані перерахунки виплат у досудовому порядку.