
 By Yuri
Когда маркетинг становится агрессивнее, а онлайн-покупки совершаются в один клик, эмоциональный контроль над собственным кошельком превращается в базовый финансовый навык. Статистика розничной торговли показывает, что более 60 процентов всех приобретений в крупных супермаркетах и интернет-магазинах являются спонтанными и не планировались заранее. Из-за этого многие люди регулярно сталкиваются с нехваткой средств в конце месяца, хотя их общий доход кажется достаточным для комфортной жизни. Построение надежного фундамента для сбережений начинается именно с осознания психологических триггеров, заставляющих нас тратить деньги под влиянием сиюминутных импульсов.
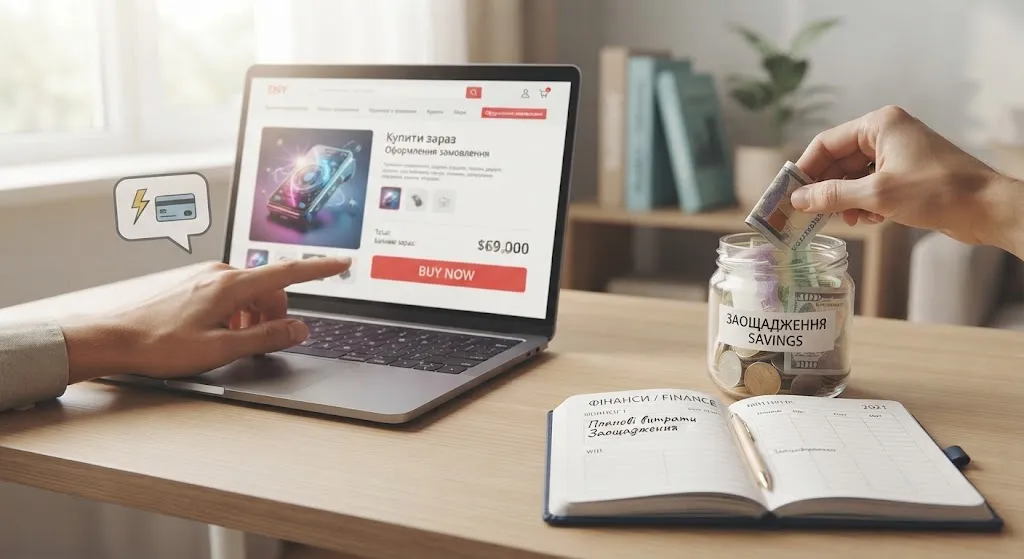
Психология потребления: почему мы покупаем лишнее
Мозг человека устроен так, что процесс выбора и приобретения товаров активирует выработку дофамина — гормона удовольствия, создающего иллюзию счастья. Маркетологи успешно используют этот биологический механизм, создавая искусственный дефицит, ярко оформленные витрины и распродажи с ограниченным сроком действия. Когда человек утомлен после рабочего дня или испытывает стресс, его самоконтроль снижается, чем мгновенно пользуются торговые сети. Кроме того, социальные сети постоянно демонстрируют чужой успех и новые вещи, формируя у потребителя чувство неполноценности и желание догнать тренды с помощью очередной покупки.
- Правило 72 часов: перед оплатой любой необязательной вещи стоимостью более тысячи гривен обязательно подождите трое суток.
- Полный отказ от спонтанного шопинга в состоянии утомления, тревоги или депрессии, когда критическое мышление максимально заблокировано.
- Создание четкого списка необходимых вещей перед каждым походом в супермаркет и строгое соблюдение его пунктов.
- Удаление приложений магазинов с телефона и отписка от коммерческих рассылок, чтобы устранить визуальные триггеры трат.
Анализ собственных эмоциональных состояний позволяет заметить закономерность: чаще всего мы покупаем не сам предмет, а пытаемся заполнить эмоциональную пустоту или снять напряжение. Замена вредной привычки тратить деньги на прогулку, спорт или общение с близкими помогает получать дофамин безопасным путем. Если осознать этот механизм, противостоять агрессивной рекламе становится значительно легче, ведь вы начинаете контролировать собственные желания вместо того, чтобы позволять импульсам управлять вашим бюджетом.
Действенные техники планирования и распределения бюджета
Самым эффективным инструментом для обуздания импульсных трат является классический метод распределения доходов, известный как правило 50-30-20. Согласно этой системе, семейный или личный бюджет делится на три категоричные части: обязательные расходы на жилье и коммунальные услуги, желания и развлечения, а также обязательные сбережения. Даже минимальные отложения в размере десяти или двадцати процентов от ежемесячного заработка формируют привычку накопления без ощутимого дискомфорта для привычного образа жизни. Ключевым этапом здесь является жесткая фиксация каждой траты с помощью мобильных приложений или таблиц в течение минимум одного месяца.
Такой детальный учет всех финансовых потоков часто становится настоящим откровением для людей, поскольку показывает, сколько денег уходит на мелкие ежедневные ненужные расходы. Например, регулярный кофе с собой, перекусы в кафе и подписки на сервисы, которыми никто не пользуется, за год могут составлять сумму, эквивалентную стоимости отпуска или нового гаджета. Применение автоматического перевода фиксированной суммы на отдельный сберегательный счет сразу в день получения зарплаты минимизирует искушение потратить эти средства на текущие потребности. Впоследствии этот процесс становится автоматическим ритуалом, надежно защищающим ваш капитал от необдуманных действий.
Стратегии защиты кошелька от эмоциональных затрат
| Метод защиты | Суть и механизм действия | Эффективность в борьбе с импульсами |
| Правило одного часа | Выдержка паузы перед покупкой в онлайн-магазине с закрытием вкладки браузера. | Высокая, позволяет охладить эмоции. |
| Наличный лимит | Использование исключительно бумажных денег для ежедневных карманных расходов. | Средняя, ограничивает лимит физическим количеством купюр. |
| Стоимость в часах труда | Перерасчет цены товара на количество часов, которые вы отработали для его оплаты. | Высокая, меняет восприятие ценности вещи. |
Финансовые психологи советуют всегда переводить стоимость желаемой вещи в свое рабочее время. Если джинсы стоят столько же, сколько вы зарабатываете за три дня напряженного труда, вы начинаете совсем иначе оценивать целесообразность такого приобретения. Такой простой когнитивный прием быстро охлаждает горячие желания и возвращает рациональное мышление в критические моменты шопинга.
Практические привычки для стабильного ежемесячного накопления
Формирование устойчивого финансового иммунитета требует ежедневного внимания к собственным потребительским привычкам и построения четких жизненных приоритетов. Когда у человека есть конкретная большая цель, например, приобретение собственного жилья или создание инвестиционного капитала, отказ от очередной ненужной мелочи перестает восприниматься как ограничение. Напротив, каждый сбереженный и отложенный в кубышку рубль или гривна начинает приносить моральное удовлетворение от приближения к желанному результату. Регулярный пересмотр своих финансовых целей и анализ достигнутых успехов поддерживают высокую мотивацию даже в периоды экономической нестабильности.
Постепенное внедрение финансовой дисциплины превращает хаотичные траты в осознанное управление собственной жизнью и ресурсами. Вы начинаете покупать только то, что действительно улучшает качество вашего существования, оставляя в стороне агрессивный маркетинг и манипулятивные акции торговых сетей. В результате такого подхода ежемесячные сбережения становятся естественной нормой, а не вынужденным наказанием, что гарантирует спокойствие и уверенность в завтрашнем дне.