
 By Yuri
Чтобы достичь финансовой стабильности и избавиться от постоянного стресса из-за нехватки денег, необходимо внедрить системный учет финансов в своем домохозяйстве. Многие люди тратят заработную плату в первые же дни после ее получения, а затем вынуждены занимать до следующего аванса из-за отсутствия элементарного планирования. Регулярный анализ доходов и расходов позволяет не только ликвидировать импульсивные покупки, но и сформировать надежную финансовую подушку безопасности на случай непредвиденных ситуаций. Современные технологии и проверенные экономические подходы делают этот процесс максимально удобным и автоматизированным для каждого пользователя.
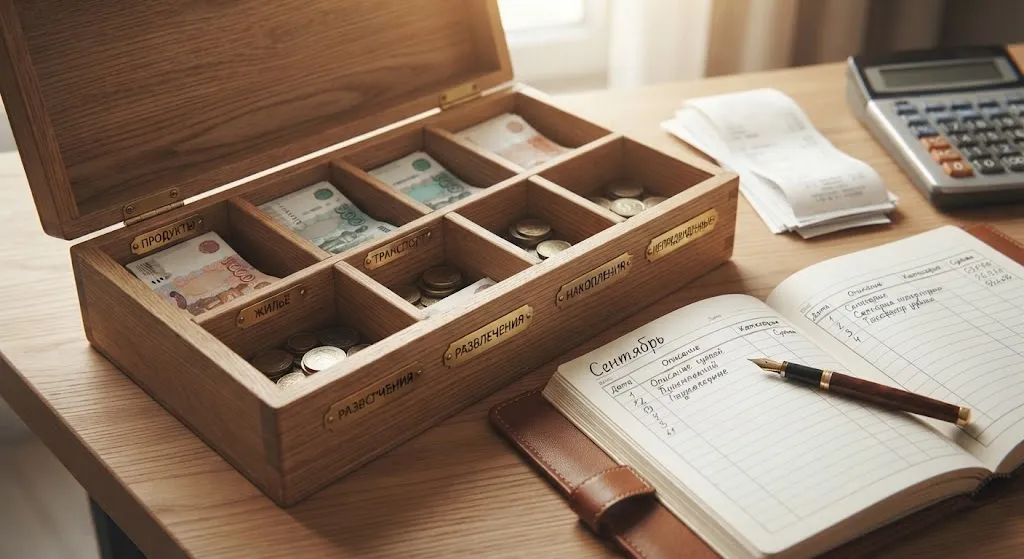
Основные методики распределения средств для семейного бюджета
Классический метод 50/30/20 является одной из самых эффективных стратегий управления личными финансами, которую советуют ведущие мировые экономисты. Согласно этой схеме, все чистые доходы семьи делятся на три основные категории для обеспечения баланса между текущими потребностями и будущим благополучием. Первая часть в размере пятидесяти процентов направляется на обязательные расходы, без которых невозможно обойтись в повседневной жизни.
К категории обязательных расходов относятся коммунальные услуги, аренда жилья, покупка базовых продуктов питания, транспортные расходы и погашение имеющихся кредитов. Тридцать процентов бюджета выделяется на личные желания, развлечения, покупку одежды не первой необходимости, походы в рестораны и путешествия. Остаток в размере двадцати процентов обязательно откладывается на формирование сбережений, инвестиции или досрочное погашение долговых обязательств. Альтернативным вариантом является метод конвертов, который предполагает физическое или виртуальное распределение наличных по отдельным категориям сразу после получения зарплаты.
- Метод 50/30/20 обеспечивает четкий баланс между комфортной жизнью в настоящем и финансовой безопасностью в будущем.
- Система конвертов минимизирует искушение потратить средства, предназначенные на важные цели, на сиюминутные прихоти.
- Метод нулевого бюджета требует, чтобы каждый заработанный рубль или гривна имели свое четкое назначение еще до начала месяца.
- Жесткий учет каждого расхода помогает выявить скрытые финансовые дыры, куда ежемесячно исчезает значительная часть семейного капитала.
Использование метода нулевого баланса означает, что разница между доходами и всеми расходами в конце месяца должна быть равна нулю. Это достигается благодаря тому, что каждая гривна из доходов заранее распределяется на сбережения, инвестиции или конкретные статьи расходов. Такой подход полностью исключает ситуации, когда часть денег тратится непонятно на что и не приносит никакой пользы семье.
Цифровые инструменты и мобильные приложения для контроля расходов
Современный рынок программного обеспечения предлагает десятки удобных мобильных приложений для автоматического учета финансов и анализа ежемесячных трат. Популярные сервисы вроде Spendee, CoinKeeper или 1Money позволяют быстро фиксировать каждую транзакцию с помощью удобных виджетов и категорий. Многие из этих программ поддерживают функцию автоматического считывания SMS-сообщений от банков, что полностью избавляет от необходимости вручную вводить каждую покупку. Пользователь получает подробные ежемесячные отчеты в виде наглядных круговых диаграмм, которые четко демонстрируют структуру потребления и динамику накоплений.
Отдельное внимание стоит обратить на кроссплатформенные таблицы Google Sheets или Microsoft Excel, которые предоставляют максимальную свободу для кастомизации бюджета. Самостоятельно созданная или загруженная готовая таблица позволяет настроить сложные формулы прогнозирования бюджета на год вперед без каких-либо ограничений. Главное преимущество цифровых таблиц заключается в полном контроле над собственными данными и отсутствии скрытых платных подписок или рекламы. Для совместного ведения бюджета партнерами достаточно предоставить общий доступ к документу, чтобы оба члена семьи могли оперативно вносить актуальные данные.
| Название приложения или инструмента | Главные преимущества | Особенности функционала |
| CoinKeeper | Наглядный интерфейс в виде монет | Удобный распределение денег по визуальным карманам |
| Google Sheets | Полная кастомизация и гибкость | Возможность общего доступа для нескольких пользователей |
| 1Money | Автоматическое распознавание банковских SMS | Подробная аналитика расходов по категориям и периодам |
| Spendee | Подключение мультивалютных счетов | Синхронизация с реальными банковскими картами и кошельками |
Выбор конкретного инструмента зависит исключительно от личных привычек пользователя и степени его готовности тратить время на аналитику. Главное правило успешного ведения бюджета заключается не в сложности выбранной программы, а в регулярности внесения данных и честности перед собой. Даже самый простой блокнот при систематическом заполнении даст лучший результат, чем самое дорогое приложение, которым пользуются лишь раз в месяц.
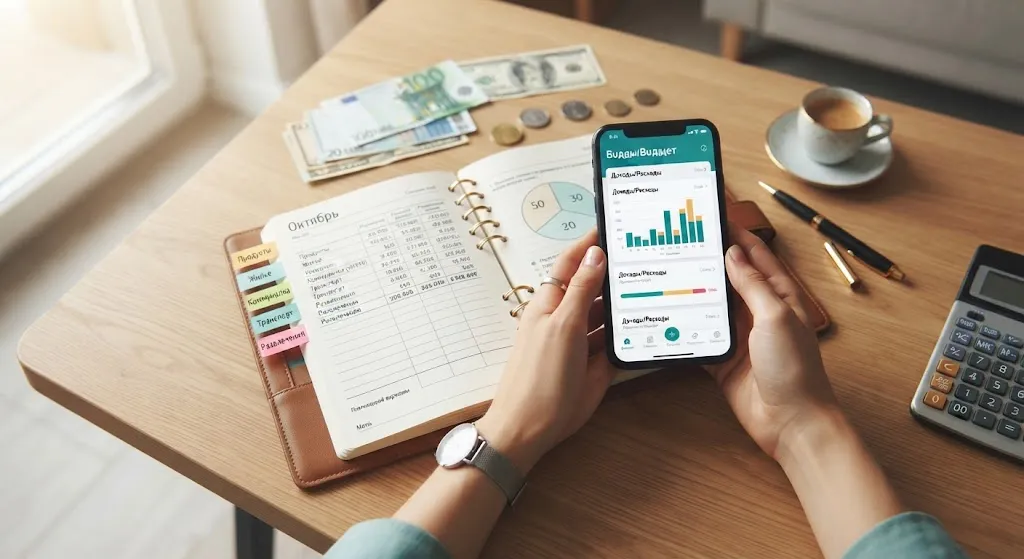
Психологические аспекты экономии и типичные ошибки при планировании
Главной причиной неудач в ведении семейного бюджета становится слишком жесткая экономия, которая неизбежно приводит к быстрому эмоциональному выгоранию. Когда люди резко отказывают себе в любых мелких радостях и развлечениях, через пару недель случается срыв и покупаются чрезвычайно дорогие вещи. Чтобы избежать подобных сценариев, финансовые консультанты рекомендуют всегда закладывать в ежемесячный план небольшую сумму на карманные расходы без отчетности. Это позволяет чувствовать себя комфортно и психологически расслабленно во время соблюдения даже самых суровых ограничений и стратегий сбережения.
Еще одной критической ошибкой является отсутствие финансовой подушки безопасности на случай потери трудоспособности или непредвиденного ремонта. Многие семьи направляют все свободные средства на инвестиции или масштабные покупки, оставаясь абсолютно беззащитными перед внезапными кризисами. Эксперты советуют сформировать резервный фонд в размере трехмесячных расходов семьи на высоколиквидных банковских счетах с возможностью быстрого снятия. Такой подход гарантирует уверенность в завтрашнем дне и полностью исключает необходимость оформления дорогих микрокредитов до зарплаты.