
 By Yuri
Выбор надежного финансового института для размещения сбережений является критически важным шагом для каждого украинского вкладчика, который стремится не только сохранить, но и приумножить собственный капитал в условиях экономической нестабильности. Современный рынок предлагает десятки коммерческих учреждений, однако уровень их устойчивости, ликвидности и надежности существенно различается, что требует тщательного и взвешенного подхода к анализу каждого потенциального партнера. Ошибка на этапе отбора может стоить не только процентного дохода, но и полной потери собственных сбережений, если банк столкнется с неплатежеспособностью. Именно поэтому вкладчику необходимо четко понимать ключевые критерии оценки банковской системы и уметь самостоятельно проверять финансовые показатели учреждения перед подписанием договора.
Защита вкладов и государственные гарантии
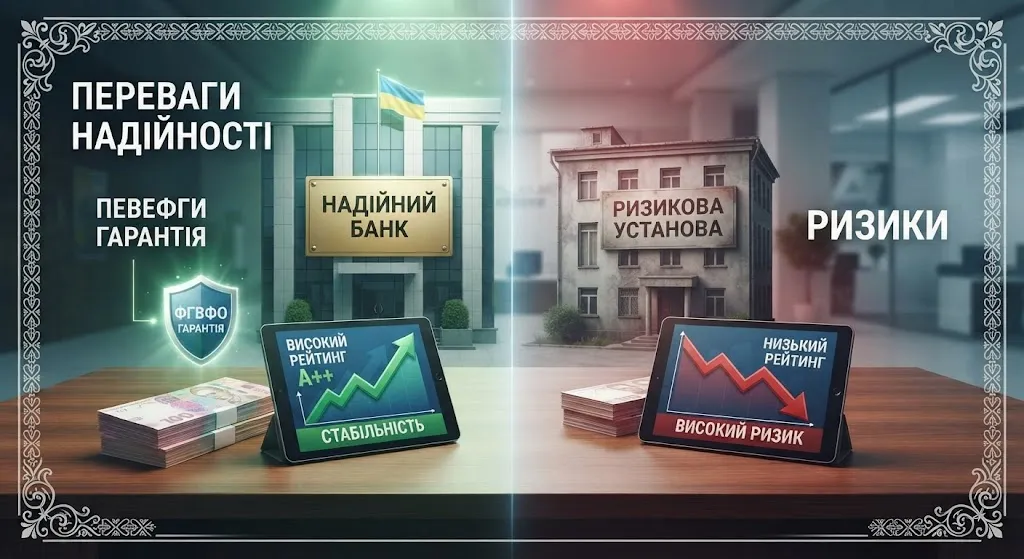
Фонд гарантирования вкладов физических лиц выступает главным предохранителем от потери средств и полностью возмещает всю сумму вклада вместе с накопленными процентами во время военного положения и три месяца после его завершения. После окончания этого льготного периода сумма максимального государственного возмещения вернется к стандартному показателю в 600 000 гривен для каждого отдельного вкладчика в одном банке. Для размещения больших сумм эксперты рекомендуют распределять капитал между несколькими разными финансовыми учреждениями, чтобы полностью покрыть весь портфель государственными гарантиями. Важно обязательно проверять наличие действующей лицензии Национального банка Украины и членства конкретного учреждения в указанном Фонде перед внесением средств.
- Установите статус участия выбранного коммерческого банка в официальном реестре участников Фонда гарантирования вкладов физических лиц на его веб-сайте.
- Проверьте текущий размер гарантированной суммы возмещения, который на период действия военного положения составляет 100% от суммы вклада без ограничений.
- Проанализируйте структуру собственности финансового учреждения и наличие государственных или международных иностранных акционеров с высоким рейтингом надежности.
- Взвесьте риски размещения средств в небольших коммерческих банках местного значения, которые предлагают завышенные ставки, но имеют ограниченную ликвидность.
Государственные банки, такие как ПриватБанк, Ощадбанк, Укргазбанк и Укрэксимбанк, пользуются особым уровнем доверия через стопроцентную государственную поддержку и прямое участие Министерства финансов в их капитале. Даже в самых сложных макроэкономических кризисах такие структуры получают бесперебойную поддержку ликвидности от регулятора, что минимизирует любые риски банкротства или замораживания частных счетов.
Финансовые показатели и рыночная репутация
Анализ ключевых экономических нормативов и реальных показателей деятельности банковского учреждения позволяет заранее выявить скрытые проблемы с ликвидностью или прибыльностью. Национальный банк Украины ежемесячно публикует статистику выполнения нормативов достаточности капитала и ликвидности, которые являются лучшими индикаторами здоровья банка. Надежные финансовые структуры всегда выполняют эти нормативы с существенным запасом, что свидетельствует об их устойчивости к внешним шокам и макроэкономическим колебаниям. Кроме официальной отчетности, стоит обращать внимание на публикации в авторитетных экономических изданиях и наличие регулярных аудиторских проверок от международных компаний «Большой четверки».
Рейтинг надежности и долгосрочной кредитоспособности, который присваивают независимые рейтинговые агентства по национальной шкале, дает быстрое представление о позиции банка на рынке. Высокие индексы вроде uaAA или uaAAA указывают на минимальный кредитный риск и стабильное финансовое состояние на протяжении многих лет работы. Вместо этого снижение таких оценок или наличие длительных судебных споров с вкладчиками свидетельствуют о серьезных внутренних проблемах, от которых лучше держаться подальше. Также полезно проанализировать динамику прибыльности банка за последний год и объемы привлеченных средств населения, которые должны стабильно расти или находиться на высоком уровне.
Условия обслуживания и скрытые комиссии
| Критерий оценки | Надежный банк | Рискованное учреждение |
| Нормативы НБУ | Выполняются с запасом более 20-30% | Балансируют на минимально допустимой границе |
| Уровень ставок | Соответствует среднерыночным показателям | Аномально завышенные ставки для привлечения массы |
| Комиссии за выдачу | Отсутствуют по окончании срока депозита | Скрытые платежи за переводы и снятие наличных |
| Поддержка клиентов | Круглосуточный доступ через приложение и отделения | Ограниченный сервис, задержки платежей |
Детальный анализ договора банковского вклада помогает избежать неприятных неожиданностей, связанных с досрочным расторжением соглашения или выплатой процентов. Некоторые учреждения предлагают высокие проценты, однако предусматривают жесткие штрафные санкции в виде потери начисленного дохода при попытке забрать деньги раньше оговоренного срока. Важно заранее выяснить порядок автоматической пролонгации депозита, поскольку иногда банк может продлить договор по сниженной базовой ставке без предварительного согласования с клиентом. Также следует обратить особое внимание на наличие дополнительных комиссий за снятие наличных в кассе после завершения срока действия договора или за перевод средств на счет в другом банке.
Пользовательский опыт и удобство мобильного приложения имеют не меньшее значение, чем финансовые показатели, ведь вкладчик должен иметь возможность управлять своими счетами в любое время. Современные надежные банки предлагают интуитивно понятные цифровые сервисы, где можно не только открыть депозит за несколько кликов, но и настроить ежемесячную капитализацию или перевод процентов на карту. Наличие развитой сети банкоматов и терминалов самообслуживания по всей территории Украины обеспечивает дополнительный комфорт при дальнейшем получении средств после завершения срока действия депозитного договора. Надежный цифровой банкинг также гарантирует высокий уровень кибербезопасности и защиты персональных данных клиентов от мошеннических действий в сети.
Валютные риски и диверсификация сбережений
Размещение средств в иностранной валюте, такой как доллары США или евро, служит эффективным инструментом защиты капитала от девальвационных колебаний гривны, однако предлагает значительно более низкие ставки. Банки обычно устанавливают минимальную процентную доходность по валютным депозитам из-за ограниченных возможностей кредитования в иностранной валюте на украинском рынке. Вкладчику стоит помнить об ограничениях Национального банка на покупку безналичной валюты под размещение на депозитах с последующим обязательным сохранением средств на счете в течение определенного времени. Разумная диверсификация портфеля предполагает распределение сбережений в пропорции между гривневыми и валютными активами в зависимости от личных финансовых целей и горизонтирования планирования.