
 By Yuri
Щоб досягти фінансової стабільності та позбутися постійного стресу через брак грошей, необхідно запровадити системний облік фінансів у своєму домогосподарстві. Багато людей витрачають заробітну плату в перші ж дні після її отримання, а потім змушені позичати до наступного авансу через відсутність елементарного планування. Регулярний аналіз доходів та витрат дозволяє не лише ліквідувати імпульсивні покупки, але й сформувати надійну фінансову подушку безпеки на випадок непередбачуваних ситуацій. Сучасні технології та перевірені економічні підходи роблять цей процес максимально зручним та автоматизованим для кожного користувача.
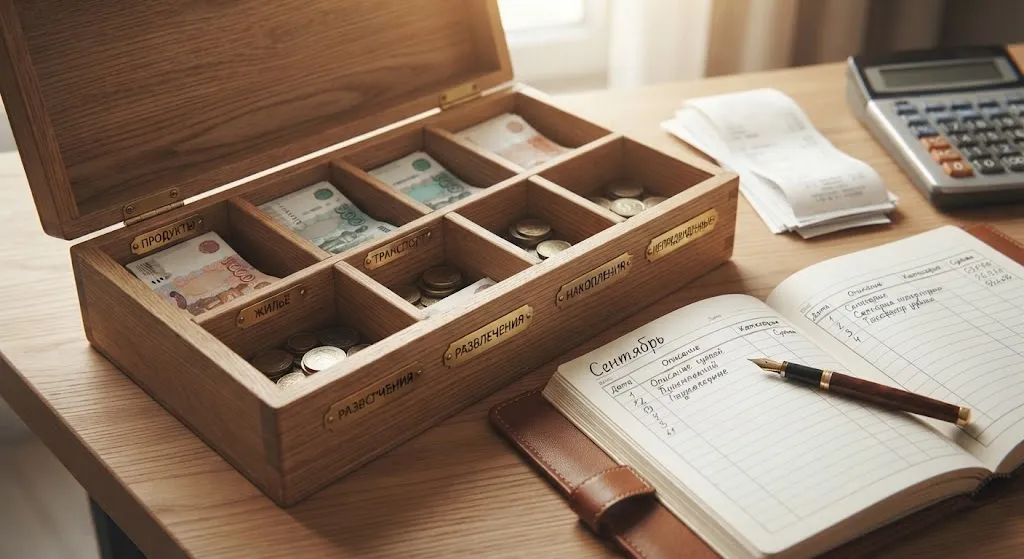
Основні методики розподілу коштів для сімейного бюджету
Класичний метод 50/30/20 є однією з найефективніших стратегій управління особистими фінансами, яку радять провідні світові економісти. Згідно з цією схемою, усі чисті доходи родини поділяються на три основні категорії для забезпечення балансу між поточними потребами та майбутнім благополуччям. Перша частина у розмірі п’ятдесяти відсотків спрямовується на обов’язкові витрати, без яких неможливо обійтися у повсякденному житті.
До категорії обов’язкових витрат належать комунальні послуги, оренда житла, купівля базових продуктів харчування, транспортні витрати та погашення наявних кредитів. Тридцять відсотків бюджету виділяється на особисті бажання, розваги, купівлю одягу не першої необхідності, походи в ресторани та подорожі. Залишок у розмірі двадцяти відсотків обов’язково відкладається на формування заощаджень, інвестиції або дострокове погашення боргових зобов’язань. Альтернативним варіантом є метод конвертів, який передбачає фізичний або віртуальний розподіл готівки на окремі категорії одразу після отримання зарплати.
- Метод 50/30/20 забезпечує чіткий баланс між комфортним життям у теперішньому та фінансовою безпекою в майбутньому.
- Система конвертів мінімізує спокусу витратити кошти, призначені на важливі цілі, на сиюхвилинні забаганки.
- Метод нульового бюджету вимагає, щоб кожен зароблений карбованець чи гривня мали своє чітке призначення ще до початку місяця.
- Жорсткий облік кожної витрати допомагає виявити приховані фінансові діри, куди щомісяця зникає значна частина сімейного капіталу.
Використання методу нульового балансу означає, що різниця між доходами та всіма витратами наприкінці місяця повинна дорівнювати нулю. Це досягається завдяки тому, що кожна гривня з доходів заздалегідь розподіляється на заощадження, інвестиції або конкретні статті видатків. Такий підхід повністю виключає ситуації, коли частина грошей витрачається незрозуміло на що і не приносить жодної користі родині.
Цифрові інструменти та мобільні додатки для контролю витрат
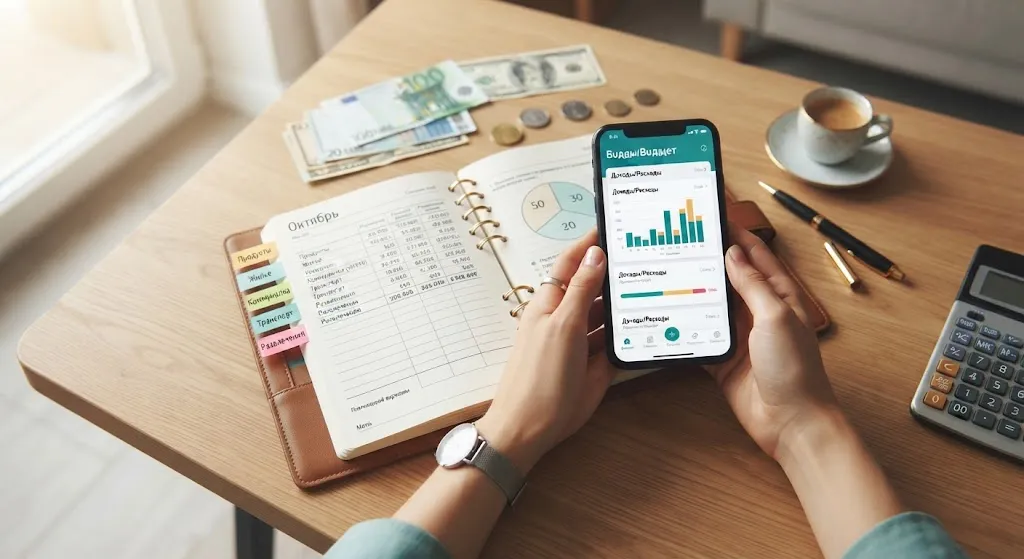
Сучасний ринок програмного забезпечення пропонує десятки зручних мобільних додатків для автоматичного обліку фінансів та аналізу щомісячних витрат. Популярні сервіси на кшталт Spendee, CoinKeeper чи 1Money дозволяють швидко фіксувати кожну транзакцію за допомогою зручних віджетів та категорій. Багато з цих програм підтримують функцію автоматичного зчитування SMS-повідомлень від банків, що повністю позбавляє необхідності вручну вводити кожну покупку. Користувач отримує детальні щомісячні звіти у вигляді наочних кругових діаграм, які чітко демонструють структуру споживання та динаміку накопичень.
Окрему увагу варто звернути на кросплатформені таблиці Google Sheets або Microsoft Excel, які надають максимальну свободу для кастомізації бюджету. Самостійно створена або завантажена готова таблиця дозволяє налаштувати складні формули прогнозування бюджету на рік вперед без жодних обмежень. Головна перевага цифрових таблиць полягає у повному контролі над власними даними та відсутності прихованих платних підписок чи реклами. Для спільного ведення бюджету партнерами достатньо надати спільний доступ до документа, щоб обоє членів родини могли оперативно вносити актуальні дані.
| Назва додатка або інструменту | Головні переваги | Особливості функціоналу |
| CoinKeeper | Наочний інтерфейс у вигляді монет | Зручний розподіл грошей по візуальних кишенях |
| Google Sheets | Повна кастомізація та гнучкість | Можливість спільного доступу для кількох користувачів |
| 1Money | Автоматичне розпізнавання банківських SMS | Детальна аналітика витрат за категоріями та періодами |
| Spendee | Підключення мультивалютних рахунків | Синхронізація з реальними банківськими картками та гаманцями |
Вибір конкретного інструменту залежить виключно від особистих звичок користувача та ступеня його готовності витрачати час на аналітику. Головне правило успішного ведення бюджету полягає не в складності обраної програми, а в регулярності внесення даних та чесності перед собою. Навіть найпростіший блокнот при систематичному заповненні дасть кращий результат, ніж найдорожчий додаток, яким користуються лише раз на місяць.
Психологічні аспекти економії та типові помилки під час планування
Головною причиною невдач у веденні сімейного бюджету стає занадто жорстка економія, яка неминуче призводить до швидкого емоційного вигорання. Коли люди різко відмовляють собі в будь-яких дрібних радощах та розвагах, через кілька тижнів трапляється зрив і купуються надзвичайно дорогі речі. Щоб уникнути подібних сценаріїв, фінансові консультанти рекомендують завжди закладати в щомісячний план невелику суму на кишенькові витрати без звітності. Це дозволяє почуватися комфортно та психологічно розслаблено під час дотримання навіть найсуворіших обмежень і стратегій заощадження.
Ще однією критичною помилкою є відсутність фінансової подушки безпеки на випадок втрати працездатності чи непередбачуваного ремонту. Багато родин спрямовують усі вільні кошти на інвестиції або масштабні покупки, залишаючись абсолютно беззахисними перед раптовими кризами. Експерти радять сформувати резервний фонд у розмірі тримісячних витрат сім’ї на високоліквідних банківських рахунках з можливістю швидкого зняття. Такий підхід гарантує впевненість у завтрашньому дні та повністю виключає необхідність оформлення дорогих мікрокредитів до зарплати.