
 By Yuri
Финансовая грамотность является базовым жизненным навыком, который определяет способность взрослого человека обеспечивать собственное благосостояние и избегать долговых ловушек. Исследования мировых экономических организаций доказывают, что базовые понятия управления средствами, заложенные в возрасте 7-9 лет, формируют долгосрочные нейронные связи и финансовые привычки на всю жизнь. Раннее знакомство с деньгами учит детей понимать реальную стоимость вещей и труда, а не воспринимать банковскую карту как неисчерпаемый источник ресурсов. Отсутствие таких знаний в детстве часто приводит к импульсивным тратам, кредитной зависимости и финансовой неустойчивости во взрослом возрасте.
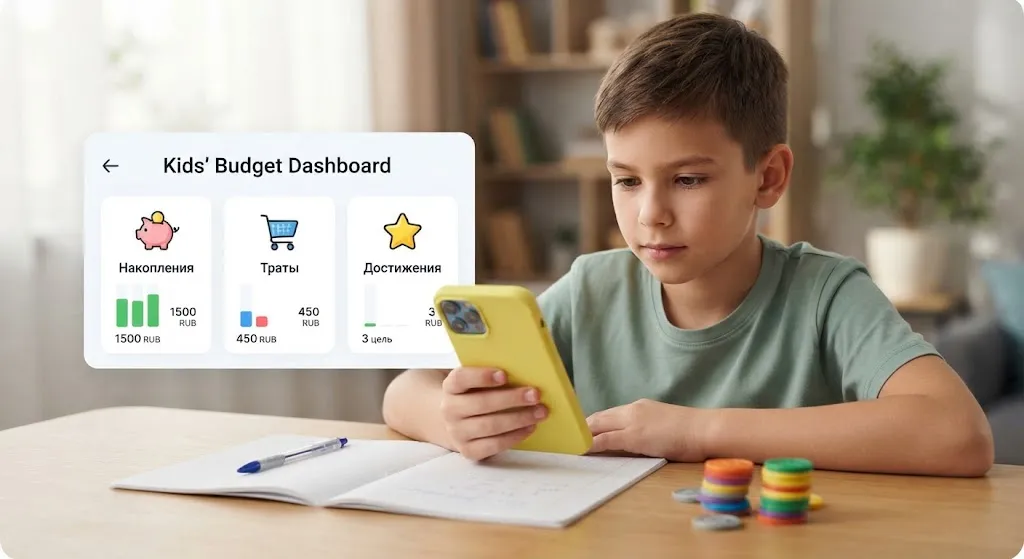
С какого возраста начинать и как выдавать первые карманные деньги
Психологи и финансовые консультанты рекомендуют вводить регулярные карманные расходы примерно с шести-семи лет, когда ребенок начинает осознавать базовую ценность цифр и монет. В этом возрасте малыши уже способны самостоятельно считать небольшие суммы и делать элементарный выбор в магазине между двумя разными игрушками. Выдавать средства следует четко по установленному графику — например, еженедельно в определенный день, чтобы ребенок учился планировать свои расходы заранее. Сумма должна быть умеренной, покрывая лишь мелкие личные потребности вроде сладостей или наклеек, но не основные расходы на одежду или питание.
- Определяйте фиксированный день недели для выдачи карманных средств, чтобы сформировать у ребенка четкое понимание регулярности бюджета.
- Никогда не давайте деньги досрочно в качестве аванса, так как это разрушает навык планирования и приучает жить в долг.
- Договоритесь с ребенком о перечне расходов, которые он покрывает самостоятельно, а какие остаются на родительском обеспечении.
- Запретите себе спасать ребенка от пустого кошелька раньше срока, давая возможность ощутить последствия быстро потраченной суммы.
Полная финансовая автономия в принятии решений учит ребенка анализировать собственные ошибки лучше любых родительских поучений или запретов. Если школьник потратил все недельные средства в первый же день на конфеты, остальные дни до следующей выдачи он будет ходить без сладостей. Такой естественный опыт является самым эффективным инструментом экономического воспитания, который навсегда меняет отношение к стихийному шопингу.
Эффективные методы накопления и разделение бюджета на категории
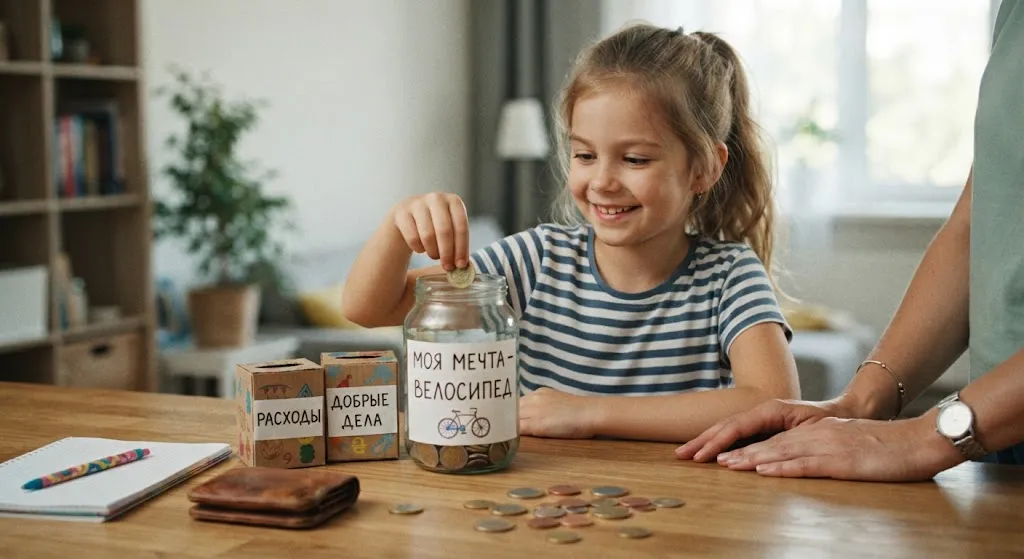
Современные дети часто сталкиваются с проблемой быстрого опустошения копилки из-за отсутствия системы распределения поступлений на цели. Золотым правилом финансовой грамотности является деление любого дохода на три основные части: текущие расходы, обязательные сбережения и благотворительность или помощь другим. Например, получив сто гривен подарка от бабушки, ребенок откладывает сорок гривен в копилку на большую мечту, десять отдает на благотворительность, а остальное тратит на собственное усмотрение. Это полностью исключает хаос в финансах и дает четкое понимание, куда исчезают заработанные или подаренные ресурсы.
Для наглядности и удобства обучения детей стоит использовать инструменты визуализации финансовых целей вместо обычных картонных копилок. Исследования поведенческой экономики показывают, что рисунки желаемых вещей, наклеенные на прозрачные банки для сбережений, ускоряют процесс накопления вдвое. Ребенок видит ежедневный прогресс заполнения емкости и ощущает радость от приближения к своей глобальной цели без лишнего стресса. Такой подход превращает скучный процесс экономии в увлекательную игру обогащения и достижения собственных результатов.
Практические способы заработка и финансовые инструменты для школьников
| Возрастная категория | Источник карманных средств | Метод накопления | Цель финансового обучения |
| Дошкольники (5-6 лет) | Помощь по дому по договоренности, монеты за выполнение мелких задач | Прозрачная пластиковая банка или пластиковый контейнер | Понимание связи между усилиями и денежным вознаграждением |
| Младшие школьники (7-10 лет) | Фиксированный еженедельный бюджет плюс премии за проекты | Три отдельных конверта (расходы, копилка, благотворительность) | Формирование навыка базового планирования бюджета |
| Подростки (11-15 лет) | Ежемесячный бюджет, первые подработки, фриланс | Детская банковская карта и мобильное приложение | Владение цифровыми финансами и онлайн-безопасностью |
Привлечение подростков к использованию специальных детских банковских карт открывает принципиально новый уровень взаимодействия с деньгами в цифровом мире. Мобильные приложения банков предлагают встроенные копилки с процентами на остаток, геймифицированные задания и удобную аналитику расходов по категориям. Родители могут дистанционно контролировать баланс и устанавливать лимиты на снятие наличных, одновременно предоставляя полную свободу в принятии ежедневных платежных решений. Это готовит ребенка к реалиям взрослого жизни, где наличные постепенно отходят на второй план перед бесконтактными расчетами.
Ошибки родителей, которые разрушают финансовое мышление ребенка
Самой распространенной ошибкой взрослых является привязка оценок в школе к денежному вознаграждению за каждую полученную пятерку или четверку. Когда ребенок учится исключительно ради материальной выгоды, полностью исчезает внутренняя мотивация к познанию мира и саморазвитию. Кроме того, во взрослой жизни успех не всегда измеряется мгновенными баллами, и такая модель поведения приводит к профессиональному выгоранию. Значительно полезнее поощрять финансово инициативу, помощь в сложной домашней работе или создание собственных мини-проектов.
Другой грубой ошибкой является полное отсутствие прозрачности в семейном бюджете и частые финансовые ссоры перед детьми. Если родители постоянно скрывают реальные доходы или наоборот говорят покупателю в магазине «у нас нет на это денег», ребенок чувствует тревогу. Здоровый подход заключается в откровенных разговорах о том, что сейчас семья выбирает приоритетную покупку вместо сиюминутных баловства. Открытое обсуждение семейных финансов воспитывает финансовую зрелость и снимает массу психологических комплексов относительно материального обеспечения.