
 By Yuri
Реструктуризация долга является законным инструментом финансового урегулирования, который позволяет заемщикам изменить изначальные условия кредитного договора из-за временной потери платежеспособности. Этот механизм применяется как в розничном кредитовании, так и в корпоративном секторе для предотвращения полного дефолта по обязательствам перед финансовым учреждением. Банки идут на такой шаг неохотно, однако преимущественно соглашаются на пересмотр графиков, поскольку принудительное взыскание через суд или исполнительную службу часто оказывается длительным и затратным процессом. Понимание механики этого процесса помогает заемщикам минимизировать негативное влияние на свою кредитную историю и избежать штрафных санкций.
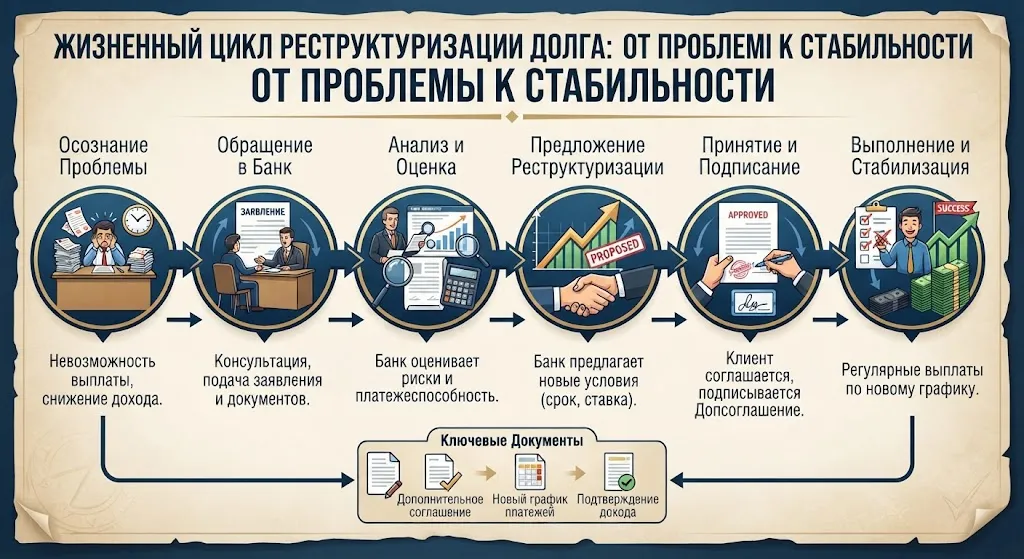
Сущность и основные инструменты реструктуризации кредита
Реструктуризация кредита — это официальная процедура изменения условий погашения задолженности, которую банк осуществляет на основании заявления клиента и по результатам оценки его текущего финансового состояния. Главная цель заключается в снижении ежемесячной финансовой нагрузки на домохозяйство путем адаптации долговых обязательств к реальным доходам заемщика. Банковские учреждения обычно требуют документального подтверждения причин ухудшения платежеспособности, таких как потеря работы, снижение заработной платы или длительная болезнь.
Для облегчения долгового бремени кредиторы применяют несколько стандартных инструментов, каждый из которых имеет свои особенности и последствия для общей стоимости ссуды. Выбор конкретного варианта зависит от типа кредита, суммы остатка и политики управления рисками конкретного банка.
- Продление срока действия кредитного договора, что автоматически приводит к уменьшению размера ежемесячного платежа благодаря распределению тела кредита на большее количество месяцев.
- Предоставление кредитных каникул, во время которых заемщик временно освобождается от уплаты основной суммы долга и платит только проценты или вообще получает отсрочку на несколько месяцев.
- Уменьшение процентной ставки по соглашению сторон, что снижает общую переплату по ссуде в случае долгосрочных или ипотечных контрактов.
- Полная или частичная отмена начисленных пени, штрафов и неустоек за просрочку, если заемщик готов сразу погасить тело кредита.
Изменение условий договора всегда оформляется дополнительным соглашением к первичному кредитному документу, которое имеет юридическую силу только после подписания обеими сторонами. Заемщику важно тщательно изучить новый график платежей, поскольку продление срока кредитования неизбежно увеличивает совокупную переплату банку за весь период пользования средствами.
Оптимальные сроки и основания для обращения к кредитору
Обращаться в банк с инициативой относительно реструктуризации необходимо сразу после появления первых признаков финансовой нестабильности, а не после того, как возникла длительная просрочка. На этапе, когда кредит еще обслуживается вовремя или просрочка составляет менее тридцати дней, финансовые учреждения демонстрируют гораздо большую лояльность и готовность к конструктивному диалогу. Ждать накопления критической суммы долга является стратегической ошибкой, поскольку с каждым днем просрочки кредитная история портится, а банк начинает начислять штрафные санкции. Своевременное обращение демонстрирует добросовестность заемщика и его готовность выполнять обязательства в новых экономических реалиях.
Основными обоснованными основаниями для пересмотра условий кредитования являются официальное сокращение штата предприятия, снижение уровня доходов из-за форс-мажорных обстоятельств или мобилизация в ряды сил обороны. Наличие подтверждающих документов значительно повышает шансы на положительное решение кредитного комитета банка относительно реструктуризации. Если же заемщик игнорирует звонки работников службы безопасности банка и избегает контактов, кредитор автоматически передает дело коллекторам или запускает процедуру судебного взыскания. Избежание коммуникации лишь усугубляет ситуацию, тогда как открытый диалог с банком позволяет найти компромиссный выход из финансового кризиса.
Покроковый алгоритм подачи заявки и сравнения инструментов
Процесс оформления реструктуризации требует четкого соблюдения процедуры и предоставления полного пакета документов. На первом этапе заемщик должен обратиться в отделение банка или через официальное мобильное приложение подать официальное заявление с указанием причин возникновения финансовых трудностей. К заявлению обязательно прилагаются справки о доходах, трудовая книжка с записью об увольнении, медицинские выписки или другие документы, подтверждающие объективное падение платежеспособности. Банк рассматривает пакет документов в течение нескольких рабочих дней, после чего анализирует возможность изменения условий кредитного договора. В случае одобрения заявки клиент подписывает обновленный график платежей и дополнительное соглашение, после чего начинает выполнять обязательства по новым правилам.
| Инструмент реструктуризации | Влияние на ежемесячный платеж | Влияние на общую стоимость кредита | Уровень одобрения банками |
| Пролонгация срока договора | Существенно уменьшается | Значительно увеличивается | Высокий |
| Кредитные каникулы | Временно до нуля | Умеренно увеличивается | Средний |
| Снижение процентной ставки | Умеренно уменьшается | Уменьшается | Низкий |
| Списание штрафов и пени | Не влияет напрямую | Уменьшается | Средний |
Правильный выбор инструмента позволяет не только сохранить платежеспособность, но и избежать перехода долга в категорию проблемной задолженности. Заемщику стоит заранее просчитать свои реальные финансовые возможности на ближайшие шесть месяцев, чтобы выбранный вариант реструктуризации гарантированно помог справиться с нагрузкой.
Юридические нюансы и последствия для кредитной истории
Любое изменение условий кредитного договора из-за реструктуризации фиксируется в Бюро кредитных историй, что временно влияет на общий кредитный рейтинг лица. Однако наличие официально оформленной реструктуризации является гораздо лучшим показателем для будущих займов по сравнению с наличием открытых длительных просрочек или принудительных судебных взысканий. Банки-конкуренты видят в базе данных факт реструктуризации, однако если клиент добросовестно выполняет новый график платежей, это свидетельствует о его финансовой дисциплине в кризисных ситуациях. Важно контролировать, чтобы после завершения процедуры банк обновил статус кредита в бюро кредитных историй на корректный.
Во время подписания дополнительного соглашения необходимо внимательно проверять отсутствие скрытых комиссий за саму услугу пересмотра долга, которые иногда пытаются взыскать недобросовестные финансовые учреждения. Все предыдущие штрафы и пени должны быть зафиксированы в соответствующем статусе согласно договоренностям, а старый график платежей должен утратить юридическую силу. Юристы рекомендуют сохранять все экземпляры дополнительных соглашений и квитанции об уплате обновленных платежей в течение всего срока действия кредитного договора. Соблюдение этих простых правил защитит заемщика от возможных недоразумений с финансовым учреждением в будущем.