
 By Yuri
Фінансова грамотність є базовим життєвим навиком, який визначає здатність дорослої людини забезпечувати власний добробут і уникати боргових пасток. Дослідження світових економічних організацій доводять, що базові поняття управління коштами, закладені у віці 7-9 років, формують довгострокові нейронні зв’язки та фінансові звички на все життя. Раннє знайомство з грошима вчить дітей розуміти реальну вартість речей і заробляння праці, а не сприймати банківську картку як невичерпне джерело ресурсів. Відсутність таких знань у дитинстві часто призводить до імпульсивних витрат, кредитної залежності та фінансової нестійкості у дорослому віці.
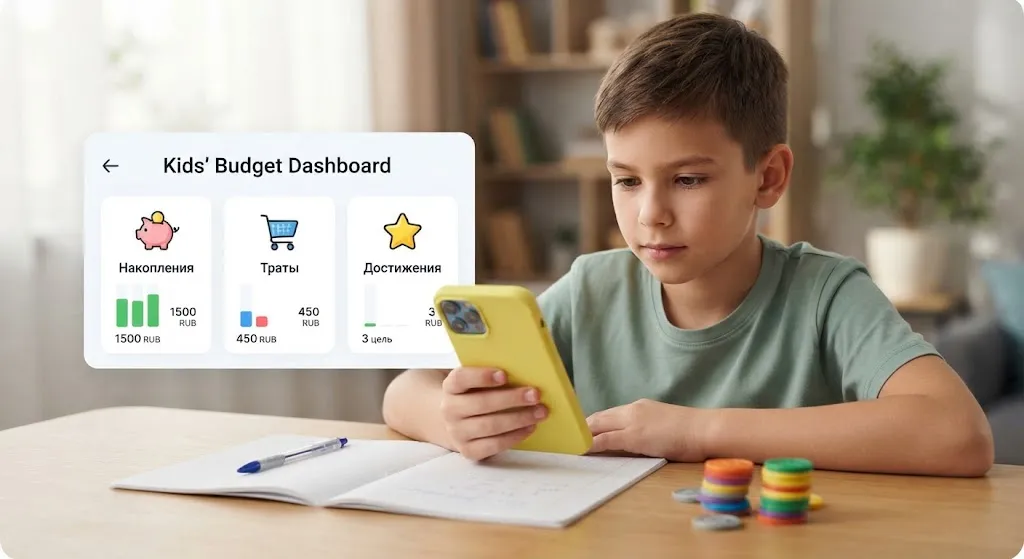
З якого віку починати та як видавати перші кишенькові гроші
Психологи та фінансові консультанти рекомендують запроваджувати регулярні кишенькові видатки приблизно з шести-семи років, коли дитина починає усвідомлювати базову цінність цифр і монет. У цьому віці малеча вже здатна самостійно рахувати невеликі суми та робити елементарний вибір у магазині між двома різними іграшками. Видавати кошти слід чітко за встановленим графіком — наприклад, щотижня у визначений день, щоб дитина вчилася планувати свої витрати наперед. Сума має бути помірною, покриваючи лише дрібні особисті потреби на кшталт смаколиків чи наліпок, але не основні витрати на одяг чи харчування.
- Визначайте фіксований день тижня для видачі кишенькових коштів, щоб сформувати у дитини чітке розуміння регулярності бюджету.
- Ніколи не давайте гроші достроково як аванс, оскільки це руйнує навичку планування та привчає жити в борг.
- Домовтеся з дитиною про перелік витрат, які вона покриває самостійно, а які залишаються на батьківському забезпеченні.
- Забороніть собі рятувати дитину від порожнього гаманця раніше терміну, даючи змогу відчути наслідки швидко витраченої суми.
Повна фінансова автономія у прийнятті рішень вчить дитину аналізувати власні помилки краще за будь-які батьківські повчання чи заборони. Якщо школяр витратив усі тижневі кошти в перший же день на цукерки, решту днів до наступної видачі він ходитиме без смаколиків. Такий природний досвід є найефективнішим інструментом економічного виховання, який назавжди змінює ставлення до стихійного шопінгу.
Ефективні методи накопичення та поділ бюджету на категорії
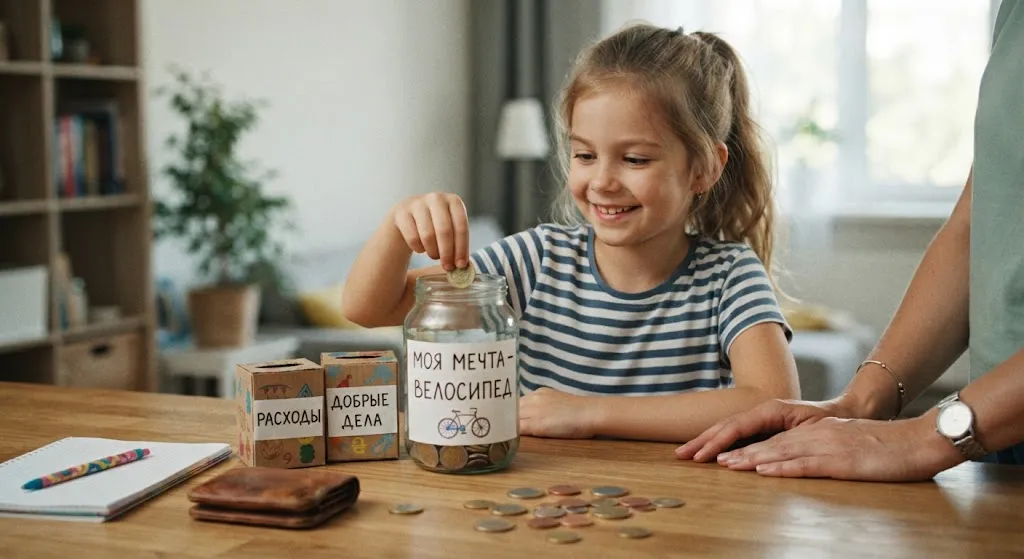
Сучасні діти часто стикаються з проблемою швидкого спустошення скарбнички через відсутність системи розподілу надходжень на цілі. Золотим правилом фінансової грамотності є поділ будь-якого доходу на три основні частини: поточні витрати, обов’язкові заощадження та благодійність чи допомога іншим. Наприклад, отримавши сто гривень подарунка від бабусі, дитина відкладає сорок гривень у скарбничку на велику мрію, десять віддає на благодійність, а решту витрачає на власний розсуд. Це повністю виключає хаос у фінансах і дає чігле розуміння, куди зникають зароблені чи подаровані ресурси.
Для наочності та зручності навчання дітей варто використовувати інструменти візуалізації фінансових цілей замість звичайних картонних скарбничок. Дослідження поведінкової економіки показують, що малюнки бажаних речей, наклеєні на прозорі банки для заощаджень, прискорюють процес накопичення вдвічі. Дитина бачить щоденний прогрес заповнення ємності й відчуває радість від наближення до своєї глобальної мети без зайвого стресу. Такий підхід перетворює нудний процес економії на захопливу гру збагачення та досягнення власних результатів.
Практичні способи заробітку та фінансові інструменти для школярів
| Вікова категорія | Джерело кишенькових коштів | Метод накопичення | Мета фінансового навчання |
| Дошкільники (5-6 років) | Допомога по дому за домовленістю, монети за виконання дрібних завдань | Прозора пластикова банка або пластиковий контейнер | Розуміння зв’язку між зусиллями та грошовою винагородою |
| Молодші школярі (7-10 років) | Фіксований щотижневий бюджет плюс премії за проекти | Три окремі конверти (витрати, скарбничка, благодійність) | Формування навички базового планування бюджету |
| Підлітки (11-15 років) | Щомісячний бюджет, перші підробітки, фриланс | Дитяча банківська картка та мобільний додаток | Володіння цифровими фінансами та онлайн-безпекою |
Залучення підлітків до використання спеціальних дитячих банківських карток відкриває принципово новий рівень взаємодії з грошима у цифровому світі. Мобільні додатки банків пропонують вбудовані скарбнички з відсотками на залишок, гейміфіковані завдання та зручну аналітику витрат за категоріями. Батьки можуть дистанційно контролювати баланс і встановлювати ліміти на зняття готівки, водночас надаючи повну свободу в прийнятті щоденних платіжних рішень. Це готує дитину до реалій дорослого життя, де готівка поступово відходить на другий план перед безконтактними розрахунками.
Помилки батьків, які руйнують фінансове мислення дитини
Найпоширенішою помилкою дорослих є прив’язка оцінок у школі до грошової винагороди за кожну отриману п’ятірку чи четвірку. Коли дитина навчається виключно заради матеріальної вигоди, повністю зникає внутрішня мотивація до пізнання світу та саморозвитку. Крім того, у дорослому житті успіх не завжди вимірюється миттєвими балами, і така модель поведінки призводить до професійного вигорання. Значно корисніше заохочувати фінансово ініціативу, допомогу у складній домашній роботі чи створення власних мініпроєктів.
Іншою грубою помилкою є повна відсутність прозорості у сімейному бюджеті та часті фінансові сварки перед дітьми. Якщо батьки постійно приховують реальні доходи або навпаки кажуть покупцеві у магазині «у нас немає на це грошей», дитина відчуває тривогу. Здоровий підхід полягає у відвертих розмовах про те, що наразі родина обирає пріоритетну покупку замість сиюхвилинних забаганок. Відкрите обговорення сімейних фінансів виховує фінансову зрілість і знімає масу психологічних комплексів щодо матеріального забезпечення.