
 By Yuri
Реструктуризація боргу є законним інструментом фінансового врегулювання, який дозволяє позичальникам змінити початкові умови кредитного договору через тимчасову втрату платоспроможності. Цей механізм застосовується як у роздрібному кредитуванні, так і в корпоративному секторі задля запобігання повному дефолту за зобов’язаннями перед фінансовою установою. Банки йдуть на такий крок неохоче, проте переважно погоджуються на перегляд графіків, оскільки примусове стягнення через суд чи виконавчу службу часто виявляється тривалим і витратним процесом. Розуміння механіки цього процесу допомагає позичальникам мінімізувати негативний вплив на свою кредитну історію та уникнути штрафних санкцій.
Сутність та основні інструменти реструктуризації кредиту
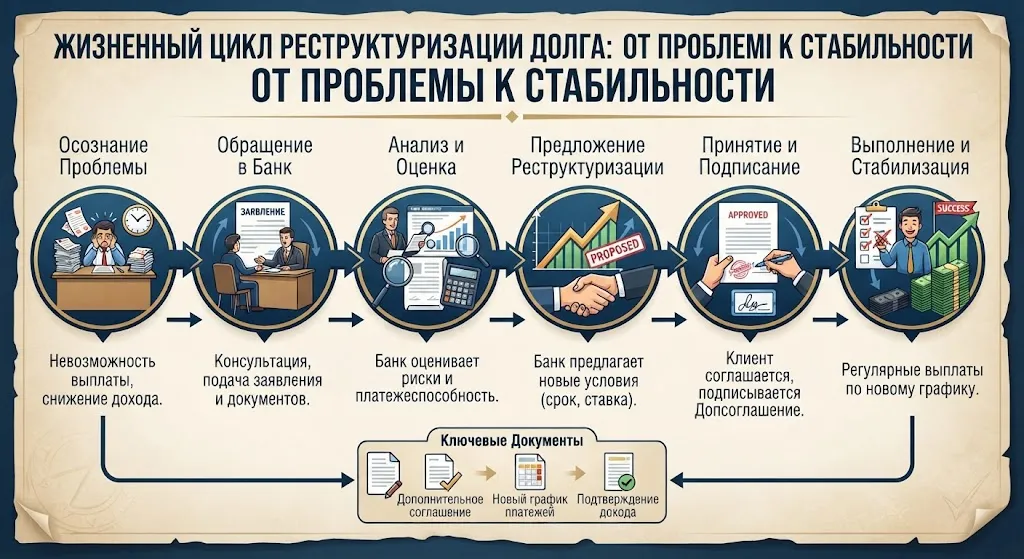
Реструктуризація кредиту — це офіційна процедура зміни умов погашення заборгованості, яку банк здійснює на підставі заяви клієнта та за результатами оцінки його поточного фінансового стану. Головна мета полягає у зниженні щомісячного фінансового навантаження на домогосподарство шляхом адаптації боргових зобов’язань до реальних доходів позичальника. Банківські установи зазвичай вимагають документального підтвердження причин погіршення платоспроможності, таких як втрата роботи, зниження заробітної плати чи тривала хвороба.
Для полегшення боргового тягаря кредитори застосовують кілька стандартних інструментів, кожен з яких має свої особливості та наслідки для загальної вартості позики. Вибір конкретного варіанта залежить від типу кредиту, суми залишку та політики управління ризиками конкретного банку.
- Продовження строку дії кредитного договору, що автоматично призводить до зменшення розміру щомісячного платежу завдяки розподілу тіла кредиту на більшу кількість місяців.
- Надання кредитних канікул, під час яких позичальник тимчасово звільняється від сплати основної суми боргу і сплачує лише відсотки або взагалі отримує відстрочку на кілька місяців.
- Зменшення процентної ставки за угодою сторін, що знижує загальну переплату за позикою у випадку довгострокових чи іпотечних контрактів.
- Повна або часткова скасування нарахованих пені, штрафів та неустойок за прострочення, якщо позичальник готовий одразу погасити тіло кредиту.
Зміна умов договору завжди оформлюється додатковою угодою до первинного кредитного документа, яка має юридичну силу лише після підписання обома сторонами. Позичальнику важливо ретельно вивчити новий графік платежів, оскільки подовження строку кредитування неминуче збільшує сукупну переплату банку за весь період користування коштами.
Оптимальні терміни та підстави для звернення до кредитора
Звертатися до банку з ініціативою щодо реструктуризації необхідно одразу після появи перших ознак фінансової нестабільності, а не після того, як виникло тривале прострочення. На етапі, коли кредит ще обслуговується вчасно або прострочення становить менше ніж тридцять днів, фінансові установи демонструють набагато більшу лояльність і готовність до конструктивного діалогу. Чекати на накопичення критичної суми боргу є стратегічною помилкою, оскільки з кожним днем прострочення кредитна історія псується, а банк починає нараховувати штрафні санкції. Своєчасне звернення демонструє сумлінність позичальника та його готовність виконувати зобов’язання в нових економічних реаліях.
Основними обґрунтованими підставами для перегляду умов кредитування є офіційне скорочення штату підприємства, зниження рівня доходів через форс-мажорні обставини або мобілізація до лав сил оборони. Наявність підтверджувальних документів значно підвищує шанси на позитивне рішення кредитного комітету банку щодо реструктуризації. Якщо ж позичальник ігнорує дзвінки працівників служби безпеки банку та уникає контактів, кредитор автоматично передає справу колекторам або запускає процедуру судового стягнення. Уникнення комунікації лише погіршує ситуацію, тоді як відкритий діалог з банком дозволяє знайти компромісний вихід із фінансової кризи.
Покроковий алгоритм подання заявки та порівняння інструментів
Процес оформлення реструктуризації вимагає чіткого дотримання процедури та надання повного пакету документів. На першому етапі позичальник повинен звернутися до відділення банку або через офіційний мобільний додаток подати офіційну заяву із зазначенням причин виникнення фінансових труднощів. До заяви обов’язково додаються довідки про доходи, трудова книжка із записом про звільнення, медичні виписки або інші документи, що підтверджують об’єктивне падіння платоспроможності. Банк розглядає пакет документів протягом кількох робочих днів, після чого аналізує можливість зміни умов кредитного договору. У разі схвалення заявки клієнт підписує оновлений графік платежів та додаткову угоду, після чого починає виконувати зобов’язання за новими правилами.
| Інструмент реструктуризації | Вплив на щомісячний платіж | Вплив на загальну вартість кредиту | Рівень схвалення банками |
| Пролонгація строку договору | Істотно зменшується | Значно збільшується | Високий |
| Кредитні канікули | Тимчасово до нуля | Помірно збільшується | Середній |
| Зниження процентної ставки | Помірно зменшується | Зменшується | Низький |
| Списання штрафів та пені | Не впливає напряму | Зменшується | Середній |
Правильний вибір інструменту дозволяє не лише зберегти платоспроможність, але й уникнути переходу боргу до категорії проблемної заборгованості. Позичальнику варто заздалегідь прорахувати свої реальні фінансові можливості на найближчі шість місяців, щоб обраний варіант реструктуризації гарантовано допоміг впоратися з навантаженням.
Юридичні нюанси та наслідки для кредитної історії
Будь-яка зміна умов кредитного договору через реструктуризацію фіксується в Українському бюро кредитних історій, що тимчасово впливає на загальний кредитний рейтинг особи. Проте наявність офіційно оформленої реструктуризації є набагато кращим показником для майбутніх позик порівняно з наявністю відкритих тривалих прострочень чи примусових судових стягнень. Банки-конкуренти бачать у базі даних факт реструктуризації, проте якщо клієнт сумлінно виконує новий графік платежів, це свідчить про його фінансову дисципліну в кризових ситуаціях. Важливо контролювати, щоб після завершення процедури банк оновив статус кредиту в бюро кредитних історій на коректний.
Під час підписання додаткової угоди необхідно уважно перевіряти відсутність прихованих комісій за саму послугу перегляду боргу, які іноді намагаються стягнути недобросовісні фінансові установи. Усі попередні штрафи та пені мають бути зафіксовані у відповідному статусі згідно з домовленостями, а старий графік платежів повинен втратити юридичну силу. Юристи рекомендують зберігати всі екземпляри додаткових угод та квитанції про сплату оновлених платежів протягом усього строку дії кредитного договору. Дотримання цих простих правил захистить позичальника від можливих непорозумінь з фінансовою установою в майбутньому.