
 By Yuri
Вибір надійного фінансового інституту для розміщення заощаджень є критично важливим кроком для кожного українського вкладника, який прагне не лише зберегти, а й примножити власний капітал в умовах економічної нестабільності. Сучасний ринок пропонує десятки комерційних установ, проте рівень їхньої стійкості, ліквідності та надійності суттєво різниться, що вимагає ретельного та зваженого підходу до аналізу кожного потенційного партнера. Помилка на етапі відбору може коштувати не лише відсоткового доходу, а й повної втрати власних заощаджень, якщо банк зіткнеться з неплатоспроможністю. Саме тому вкладнику необхідно чітко розуміти ключові критерії оцінки банківської системи та вміти самостійно перевіряти фінансові показники установи перед підписанням договору.
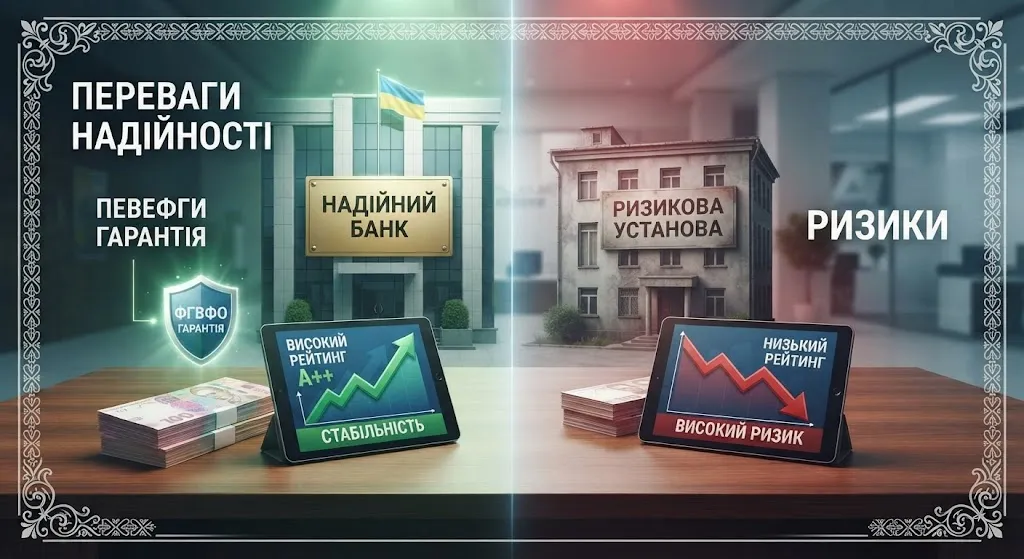
Захист вкладів та державні гарантії
Фонд гарантування вкладів фізичних осіб виступає головним запобіжником від втрати коштів і повністю відшкодовує всю суму вкладу разом із накопиченими відсотками під час воєнного стану та три місяці після його завершення. Після закінчення цього пільгового періоду сума максимального державного відшкодування повернеться до стандартного показника у 600 000 гривень для кожного окремого вкладника в одному банку. Для розміщення більших сум експерти рекомендують розподіляти капітал між кількома різними фінансовими установами, щоб повністю покрити весь портфель державними гарантіями. Важливо обов’язково перевіряти наявність чинної ліцензії Національного банку України та членства конкретної установи у зазначеному Фонді перед внесенням коштів.
- Установіть статус участі обраного комерційного банку в офіційному реєстрі учасників Фонду гарантування вкладів фізичних осіб на його вебсайті.
- Перевірте поточний розмір гарантованої суми відшкодування, який на період дії воєнного стану становить 100% від суми вкладу без обмежень.
- Проаналізуйте структуру власності фінансової установи та наявність державних або міжнародних іноземних акціонерів із високим рейтингом надійності.
- Зважте ризики розміщення коштів у невеликих комерційних банках місцевого значення, які пропонують завищені ставки, але мають обмежену ліквідність.
Державні банки, такі як ПриватБанк, Ощадбанк, Укргазбанк та Укрексімбанк, користуються особливим рівнем довіри через стовідсотколу державну підтримку та пряму участь Міністерства фінансів у їхньому капіталі. Навіть у найскладніших макроекономічних кризах такі структури отримують безперебійну підтримку ліквідності від регулятора, що мінімізує будь-які ризики банкрутства чи заморожування приватних рахунків.
Фінансові показники та ринкова репутація
Аналіз ключових економічних нормативів та реальних показників діяльності банківської установи дозволяє заздалегідь виявити приховані проблеми з ліквідністю чи прибутковістю. Національний банк України щомісяця публікує десь статистику виконання нормативів адекватності капіталу та ліквідності, які є найкращими індикаторами здоров’я банку. Надійні фінансові структури завжди виконують ці нормативи із суттєвим запасом, що свідчить про їхню стійкість до зовнішніх шоків та макроекономічних коливань. Окрім офіційної звітності, варто звертати увагу на публікації в авторитетних економічних виданнях та наявність регулярних аудиторських перевірок від міжнародних компаній «Великої четвірки».
Рейтинг надійності та довгострокової кредитоспроможності, який присвоюють незалежні рейтингові агентства за національною шкалою, дає швидке уявлення про позицію банку на ринку. Високі індекси на кшталт uaAA або uaAAA вказують на мінімальний кредитний ризик та стабільний фінансовий стан протягом багатьох років роботи. Натомість зниження таких оцінок або наявність тривалих судових спорів із вкладниками свідчать про серйозні внутрішні проблеми, від яких краще триматися осторонь. Також корисно проаналізувати динаміку прибутковості банку за останній рік та обсяги залучених коштів населення, які мають стабільно зростати або перебувати на високому рівні.
Умови обслуговування та приховані комісії
| Критерій оцінки | Надійний банк | Ризикована установа |
| Нормативи НБУ | Виконуються із запасом понад 20-30% | Балансують на мінімально допустимій межі |
| Рівень ставок | Відповідає середньоринковим показникам | Аномально завищені ставки для залучення маси |
| Комісії за видачу | Відсутні при закінченні терміну депозиту | Приховані платежі за перекази та зняття готівки |
| Підтримка клієнтів | Цілодобовий доступ через застосунок та відділення | Обмежений сервіс, затримки платежів |
Детальний аналіз договору банківського вкладу допомагає уникнути неприємних несподіванок, пов’язаних із достроковим розірванням угоди чи виплатою відсотків. Деякі установи пропонують високі відсотки, проте передбачають жорсткі штрафні санкції у вигляді втрати нарахованого доходу при спробі забрати гроші раніше обумовленого терміну. Важливо заздалегідь з’ясувати порядок автоматичної пролонгації депозиту, оскільки іноді банк може продовжити договір за зниженою базовою ставкою без попереднього погодження з клієнтом. Також слід звернути особливу увагу на наявність додаткових комісій за зняття готівки в касі після завершення терміну дії договору або за переказ коштів на рахунок в іншому банку.
Користувацький досвід та зручність мобільного застосунку мають не менше значення, ніж фінансові показники, адже вкладник повинен мати змогу керувати своїми рахунками в будь-який час. Сучасні надійні банки пропонують інтуїтивно зрозумілі цифрові сервіси, де можна не лише відкрити депозит за кілька кліків, а й налаштувати щомісячну капіталізацію чи переказ відсотків на картку. Наявність розвиненої мережі банкоматів та терміналів самообслуговування по всій території України забезпечує додатковий комфорт при подальшому отриманні коштів після завершення терміну дії депозитної угоди. Надійний цифровий банкінг також гарантує високий рівень кібербезпеки та захисту персональних даних клієнтів від шахрайських дій у мережі.
Валютні ризики та диверсифікація заощаджень
Розміщення коштів у іноземній валюті, такій як долари США чи євро, слугує ефективним інструментом захисту капіталу від девальваційних коливань гривні, проте пропонує значно нижчі ставки. Банки зазвичай встановлюють мінімальну відсоткову дохідність за валютними депозитами через обмежені можливості кредитування в іноземній валюті на українському ринку. Вкладнику варто пам’ятати про обмеження Національного банку на купівлю безготівкової валюти під розміщення на депозитах із подальшим обов’язковим збереженням коштів на рахунку протягом певного часу. Розумна диверсифікація портфеля передбачає розподіл заощаджень у пропорції між гривневими та валютними активами залежно від особистих фінансових цілей та горизонту планування.