
 By Yuri
Банковская система ежегодно генерирует миллиарды прибыли не только за счет кредитования, но и благодаря скрытым платежам и комиссиям за базовые финансовые операции. Каждый владелец карточного счета или предприниматель регулярно сталкивается с отчислениями в пользу финансового учреждения, часто даже не подозревая об их происхождении. Понять механизмы начисления таких платежей критически важно для сохранения собственных сбережений и оптимизации ежемесячных расходов. Современные украинские банки предлагают десятки различных тарифных пакетов, где стоимость одной и той же услуги может отличаться в разы в зависимости от выбранного плана.
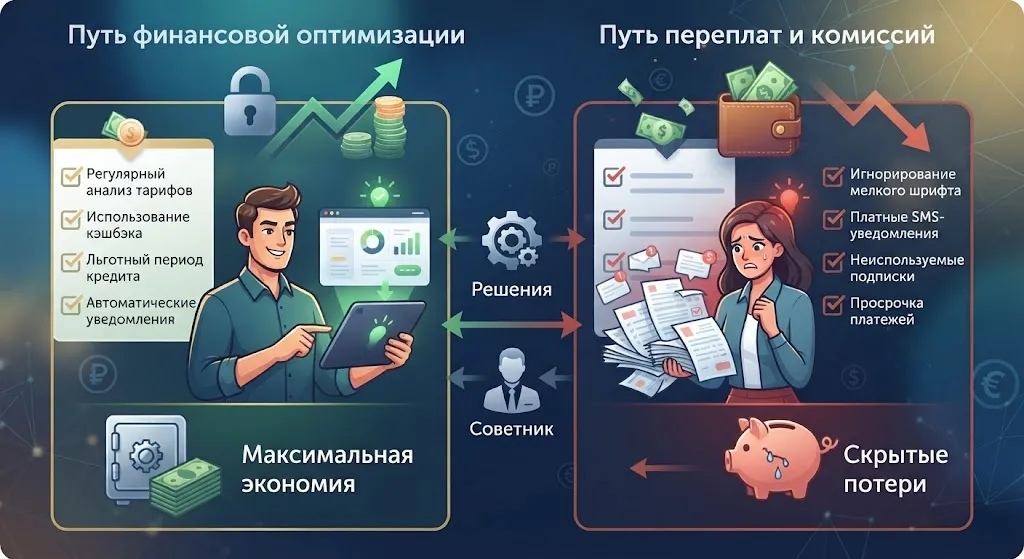
Основные виды комиссий: за что банки снимают деньги ежедневно
Финансовые учреждения взимают плату практически за любое действие с вашими средствами, начиная от снятия наличных в банкомате и заканчивая регулярными переводами между картами. Например, стандартная комиссия за перевод денег с карты одного украинского банка на карту другого может составлять 0,5 процента от суммы плюс фиксированные 5 гривен, что при регулярных транзакциях формирует существенную переплату. Кроме того, многие граждане теряют средства из-за платы за обслуживание неактивных счетов, когда баланс становится нулевым или минусовым из-за ежемесячного абонентского сбора.
Еще одной скрытой статьей расходов является конвертация валют во время расчетов за рубежом или в зарубежных интернет-магазинах, где двойная конвертация через гривну, доллар и евро может забирать до 5 процентов от суммы покупки. Достаточно распространенной является практика платных SMS-оповещений о транзакциях, стоимость которых за несколько лет превышает расходы на выпуск самой пластиковой карты.
- Комиссия за снятие наличных в чужих банкоматах обычно составляет от 1 до 1,5 процента плюс дополнительная фиксированная сумма.
- Плата за пополнение карточного счета наличными через кассу банка или терминал сторонней сети может достигать 20–50 гривен за одну операцию.
- Ежемесячная плата за пользование кредитным лимитом или комиссия за обслуживание неснижаемого остатка собственных средств списывается автоматически в конце отчетного периода.
- Штрафные санкции за несвоевременное погашение минимального платежа по кредитке включают как фиксированную пеню, так и повышенную процентную ставку.
Игнорирование этих деталей приводит к тому, что рядовой украинец ежегодно теряет на комиссиях сумму, эквивалентную стоимости нескольких месячных коммунальных платежей. Банки намеренно прописывают правила и тарифы мелким шрифтом в многостраничных документах, усложняя их самостоятельный анализ для рядовых клиентов.
Распространенные мифы о бесплатных услугах и скрытых платежах
Большинство клиентов ошибочно считают, что если на рекламном буклете указана «нулевая комиссия за переводы», то никаких дополнительных расходов во время проведения операции не возникнет. На практике же понятие «бесплатно» обычно касается только переводов внутри одной банковской сети или ограничено лимитом в несколько тысяч гривен в месяц. Превышение этого лимита автоматически активирует стандартный тарификатор, который может неприятно удивить пользователя списанием значительной суммы средств.
Другой популярный миф касается отсутствия комиссий за расчеты картой в торговой сети, хотя на самом деле скрытые расходы заложены в курсы валют или стоимость обслуживания самого счета. Многие верят, что закрытие банковского счета происходит автоматически после того, как клиент вывел из него все деньги и выбросил пластиковую карту. На самом деле неактивный счет продолжает генерировать минусовой баланс из-за ежемесячной платы по пакету услуг, что в будущем превращается в реальный долговой груз перед банком.
Практические стратегии оптимизации расходов и законные способы экономии
Эффективная защита собственных финансов от лишних банковских комиссий начинается с тщательного изучения действующих тарифов вашего текущего пакетного предложения и сравнения их с предложениями конкурентов. Если вы регулярно осуществляете переводы на карты других банков, целесообразно оформить специальную дебетовую карту для выплат, которая предлагает бесплатный лимит на подобные операции в пределах определенного месячного бюджета. Также стоит навсегда отказаться от услуг SMS-банкинга в пользу бесплатных push-уведомлений в мобильном приложении, что позволит полностью ликвидировать ежемесячные расходы на эту опцию.
| Тип банковской операции | Средняя стандартная комиссия | Способ избежания переплат |
| Снятие наличных в банкомате другого банка | 1,5% + 5 грн | Пользоваться банкоматами только своего банка-эмитента или партнерских сетей |
| Перевод на карту другого банка | 0,5% + 5 грн | Использовать специальные карты для переводов или проводить операции через IBAN |
| Пополнение счета наличными через терминал | 20–50 грн за операцию | Пополнять карту безналично с зарплатного счета или через кассу своего банка |
| Обслуживание карточного счета | 50–150 грн в месяц | Выбрать базовый тарифный пакет без лишних премиальных услуг и страховок |
Оптимизация использования кредитных средств предполагает строгое соблюдение льготного периода кредитования, который в большинстве украинских банков составляет от 30 до 62 дней. Своевременное погашение задолженности до завершения этого срока позволяет полностью избежать начисления высоких процентов и штрафных санкций.
Контроль за собственными финансовыми потоками требует регулярного пересмотра подписок на платные банковские услуги, которыми вы уже давно не пользуетесь в повседневной жизни. Анализ выписок за последние три месяца обычно помогает выявить незаметные ежемесячные списания в пользу банка и вовремя их отключить через мобильный банкинг. Замена устаревших тарифных планов на современные цифровые пакеты с минимальным набором гарантированных услуг позволяет снизить расходы на обслуживание счетов почти до нуля. Закрытие всех ненужных банковских карт, которыми вы не пользуетесь более шести месяцев, надежно защищает от непредвиденных долгов за абонентское обслуживание.