
 By Yuri
Банківська система щороку генерує мільярди прибутків не лише за рахунок кредитування, а й завдяки прихованим платежам та комісіям за базові фінансові операції. Кожен власник карткового рахунку чи підприємець регулярно стикається з відрахуваннями на користь фінансової установи, часто навіть не підозрюючи про їхнє походження. Зрозуміти механізми нарахування таких платежів критично важливо для збереження власних заощаджень та оптимізації щомісячних витрат. Сучасні українські банки пропонують десятки різних тарифних пакетів, де вартість однієї і тієї ж послуги може відрізнятися у рази залежно від обраного плану.
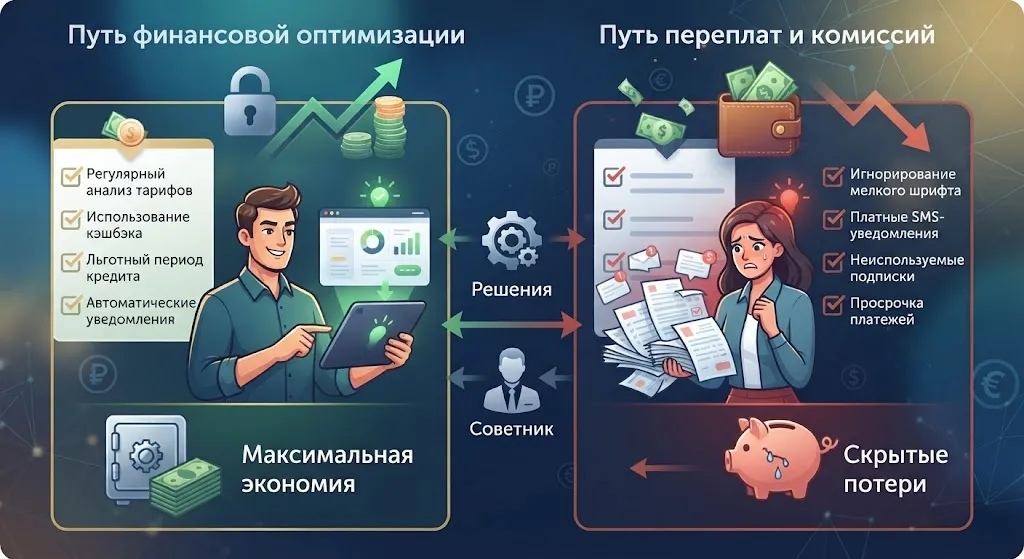
Основні види комісій: за що банки знімають гроші щодня
Фінансові установи стягують плату практично за будь-яку дію з вашими коштами, починаючи від зняття готівки в банкоматі та закінчуючи регулярними переказами між картками. Наприклад, стандартна комісія за переказ грошей з картки одного українського банку на картку іншого може становити 0,5 відсотка від суми плюс фіксовані 5 гривень, що при регулярних транзакціях формує суттєву переплату. Окрім того, чимало громадян втрачають кошти через плату за обслуговування неактивних рахунків, коли баланс стає нульовим або мінусовим через щомісячний абонентський збір.
Ще однією прихованою статтею витрат є конвертація валют під час розрахунків за кордоном або в закордонних інтернет-магазинах, де подвійна конвертація через гривню, долар та євро може забирати до 5 відсотків від суми покупки. Досить поширеною є практика платних SMS-сповіщень про транзакції, вартість яких за кілька років перевищує витрати на випуск самої пластикової картки.
- Комісія за зняття готівки в чужих банкоматах зазвичай становить від 1 до 1,5 відсотка плюс додаткова фіксована сума.
- Плата за поповнення карткового рахунку готівкою через касу банку або термінал сторонньої мережі може досягати 20–50 гривень за одну операцію.
- Щомісячна плата за користування кредитим лімітом або комісія за обслуговування нерухомого залишку власних коштів списується автоматично в кінці звітного періоду.
- Штрафні санкції за несвоєчасне погашення мінімального платежу за кредиткою включають як фіксовану пеню, так і підвищену відсоткову ставку.
Ігнорування цих деталей призводить до того, що пересічний українець щорічно втрачає на комісіях суму, еквівалентну вартості кількох місячних комунальних платежів. Банки навмисно прописують правила та тарифи дрібним шрифтом у багатосторінкових документах, ускладнюючи їх самостійний аналіз для пересічних клієнтів.
Поширені міфи про безкоштовні послуги та приховані платежі
Більшість клієнтів помилково вважають, що якщо на рекламному буклеті вказано «нульова комісія за перекази», то жодних додаткових витрат під час проведення операції не виникне. На практиці ж поняття «безкоштовно» зазвичай стосується лише переказів усередині однієї банківської мережі або обмежене лімітом у кілька тисяч гривень на місяць. Перевищення цього ліміту автоматично активує стандартний тарифікатор, який може неприємно здивувати користувача списанням значної суми коштів.
Інший популярний міф стосується відсутності комісій за розрахунки карткою в торговельній мережі, хоча насправді приховані витрати закладено у курси валют або вартість обслуговування самого рахунку. Багато хто вірить, що закриття банківського рахунку відбувається автоматично після того, як клієнт вивів із нього всі гроші та викинув пластикову картку. Насправді ж неактивний рахунок продовжує генерувати мінусовий баланс через щомісячну плату за пакетом послуг, що в майбутньому перетворюється на реальний борговий тягар перед банком.
Практичні стратегії оптимізації витрат та законні способи економії
Ефективний захист власних фінансів від зайвих банківських комісій починається з ретельного вивчення чинних тарифів вашого поточного карткового пакету та порівняння їх з пропозиціями конкурентів. Якщо ви регулярно здійснюєте перекази на картки інших банків, доцільно оформити спеціальну дебетову картку для виплат, яка пропонує безкоштовний ліміт на подібні операції в межах певного місячного бюджету. Також варто назавжди відмовитися від послуг SMS-банкінгу на користь безкоштовних push-сповіщень у мобільному застосунку, що дозволить повністю ліквідувати щомісячні витрати на цю опцію.
| Тип банківської операції | Середня стандартна комісія | Спосіб уникнення переплат |
| Зняття готівки в банкоматі іншого банку | 1,5% + 5 грн | Користуватися банкоматами лише свого банку-емітента або партнерських мереж |
| Переказ на картку іншого банку | 0,5% + 5 грн | Використовувати спеціальні картки для переказів або проводити операції через IBAN |
| Поповнення рахунку готівкою через термінал | 20–50 грн за операцію | Поповнювати картку безготівково із зарплатного рахунку або через касу свого банку |
| Обслуговування карткового рахунку | 50–150 грн на місяць | Обрати базовий тарифний пакет без зайвих преміальних послуг та страхувок |
Оптимізація використання кредитних коштів передбачає суворе дотримання пільгового періоду кредитування, який у більшості українських банків становить від 30 до 62 днів. Своєчасне погашення заборгованості до завершення цього терміну дозволяє повністю уникнути нарахування високих відсотків та штрафних санкцій.
Контроль за власними фінансовими потоками вимагає регулярного перегляду підписок на платні банківські послуги, якими ви вже давно не користуєтеся у повсякденному житті. Аналіз виписок за останні три місяці зазвичай допомагає виявити непомітні щомісячні списання на користь банку та вчасно їх відключити через мобільний банкінг. Заміна застарілих тарифних планів на сучасні цифрові пакети з мінімальним набором гарантованих послуг дозволяє знизити витрати на обслуговування рахунків майже до нуля. Закриття всіх непотрібних банківських карток, якими ви не користуєтеся понад шість місяців, надійно захищає від непередбачуваних боргів за абонентське обслуговування.